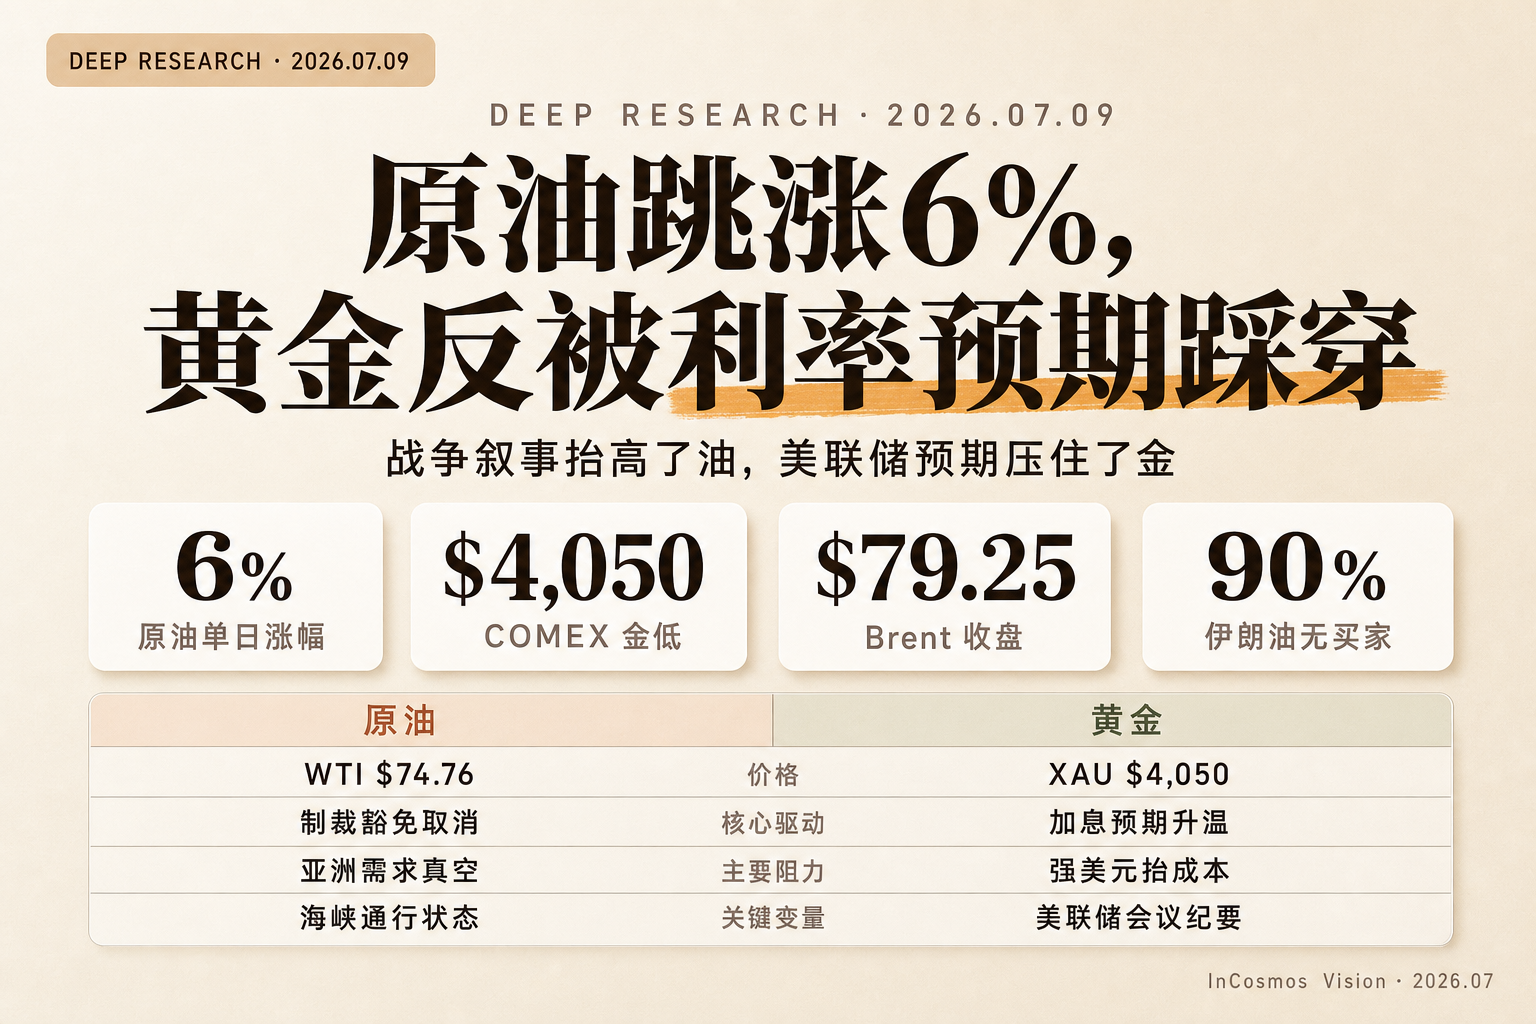
中东局势的骤然升温通常会将资金推向避险资产,但本周贵金属市场却走出了与地缘风险背离的轨迹。7月8日,Comex黄金单日下挫逾百美元至4050美元附近,白银同步跌破60美元关口〔来源:Livemint〕。与此同时,原油市场因伊朗攻击商业船只及美国取消制裁豁免而跳涨6%,布伦特原油触及79.25美元〔来源:OilPrice〕。避险逻辑与通胀定价的错位正在重新校准大宗商品的风险溢价。当战争叙事试图为黄金提供支撑时,利率预期与美元流动性却构成了更直接的压制。
油价先把供应风险折成了时间差
原油市场的波动并非单纯由地缘冲突驱动,而是供需基本面在制裁豁免窗口期内的剧烈摩擦。美国取消对伊朗原油的制裁豁免后,市场原本预期大量廉价中东原油将涌入亚洲,但现实却呈现出截然不同的图景。Vortexa与Kpler的数据显示,超过5800万桶伊朗原油滞留在波斯湾至马六甲海峡水域,其中逾90%缺乏明确目的地〔来源:ZeroHedge〕。中国独立炼厂开工率跌至九年低点,国有炼厂则因银行融资顾虑保持观望,导致伊朗原油在亚洲水域遭遇严重的“需求真空”。
这种供应端的停滞反而加剧了市场对霍尔木兹海峡通行风险的定价。尽管油轮交通在冲突初期一度稀薄,但油价仍迅速攀升至WTI 74.76美元、布伦特79.25美元的区间〔来源:Junior Mining Network〕。价格跳涨的核心在于时间差:市场在交易海峡封锁的尾部风险,而现货贸易端却在消化中国需求萎缩的现实。菲律宾柴油价格预期单周上涨3.15比索〔来源:MB.com.ph〕,印证了成本传导正在向下游蔓延,但上游的库存堆积与炼厂低开工率表明,当前的油价上行更多是流动性溢价与风险贴水的叠加,而非实体需求的复苏。
黄金没有跟美元走出同一条线
贵金属市场的定价锚正在发生微妙的偏移。传统框架中,地缘冲突推升通胀预期,理应利好无息资产黄金。然而,7月7日至8日的行情显示,黄金在4125美元至4050美元区间反复承压,未能有效突破前高〔来源:FXStreet〕。GLD ETF持仓价格同步回落至374.45美元,白银ETF(SLV)跌至52.83美元,金银的避险属性在强美元面前显得力不从心。
美元指数维持在101.05的高位,欧元兑美元报1.14,日元汇率触及162.58〔来源:Junior Mining Network〕。美元的强势并非源于美国经济数据的绝对强劲,而是全球避险资金回流美元体系与市场对美联储维持高利率预期的共振。当原油价格因供应中断担忧而飙升时,通胀预期迅速被重新点燃。市场开始计价:能源成本上升将迫使美联储推迟降息甚至重启加息讨论。这种“通胀交易”对黄金构成了双重挤压——既抬高了持有黄金的机会成本,又通过美元走强压制了以非美货币计价的买盘。
通胀预期正在重写避险资产的定价锚
当前大宗商品市场的核心矛盾在于,地缘风险推高的油价正在转化为宏观层面的利率压力,而非单纯的实物短缺。7月8日早盘,现货黄金一度反弹至4074美元附近,但随后迅速回落〔来源:Invezz〕。这一反复揭示了资金在“避险”与“抗通胀”之间的摇摆。当油价突破79美元并伴随柴油等成品油价格预期上行时,市场不再将黄金视为单纯的冲突对冲工具,而是将其纳入更广泛的宏观利率模型中定价。
美联储本周即将公布的会议纪要成为关键变量。若纪要释放鹰派信号,强化对核心服务通胀粘性的担忧,黄金的回调空间将被进一步打开。反之,若数据表明能源价格传导至终端消费品的链条受阻,或中国炼厂开工率出现实质性修复,油价的溢价部分将迅速消退,黄金有望重新聚焦于实际利率下行与地缘风险溢价的双重支撑。目前的市场定价已经提前消化了冲突升级的线性外推,转而交易货币政策路径的再校准。
需求端的真空与价格传导的滞后
观察当前大宗商品的价格结构,一个明显的证据缺口在于实体需求的验证。伊朗原油在亚洲水域的长期滞销、中国独立炼厂开工率的断崖式下跌,以及印度国有炼厂对俄罗斯原油的锁定,共同指向一个事实:全球能源贸易的底层需求正在收缩。油价的跳涨更多由金融账户的风险贴水驱动,而非现货市场的紧平衡。
贵金属市场同样面临类似的验证期。金银价格的持续走弱并非避险逻辑失效,而是资金在等待更明确的宏观信号。若后续通胀数据未能证实能源成本向核心CPI的有效传导,或者美联储对利率路径的表述趋于鸽派,当前的价格压制将转化为后续的修复动能。大宗商品的价格波动正在从“事件驱动”向“基本面验证”过渡,时间窗口正逐步收窄。
参考来源
- Gold, silver prices today: Comex gold slips $107, silver drops $3 as Middle East tensions escalate; Fed minutes in focus | Stock Market News — Livemint, 2026-07-08
- Oil Prices Surge 6% Even as Tankers Push Through Hormuz — OilPrice, 2026-07-08
- Iran Runs Into Big Problem: No Buyers For Its Oil, As Full Tankers Pile Up Off China — ZeroHedge, 2026-07-02
- Gold stalls below $4,200 as inflation fears rise — FXStreet, 2026-07-07
- Commodity Spot Price Charts – Gold, Silver, Copper, Platinum, Palladium, Zinc, Uranium, Nickel, Cobalt and Lead – Junior Mining Network — Junior Mining Network, 2026-07-06
- Diesel prices may jump by up to ₱3.15 per liter next week — MB.com.ph, 2026-07-04