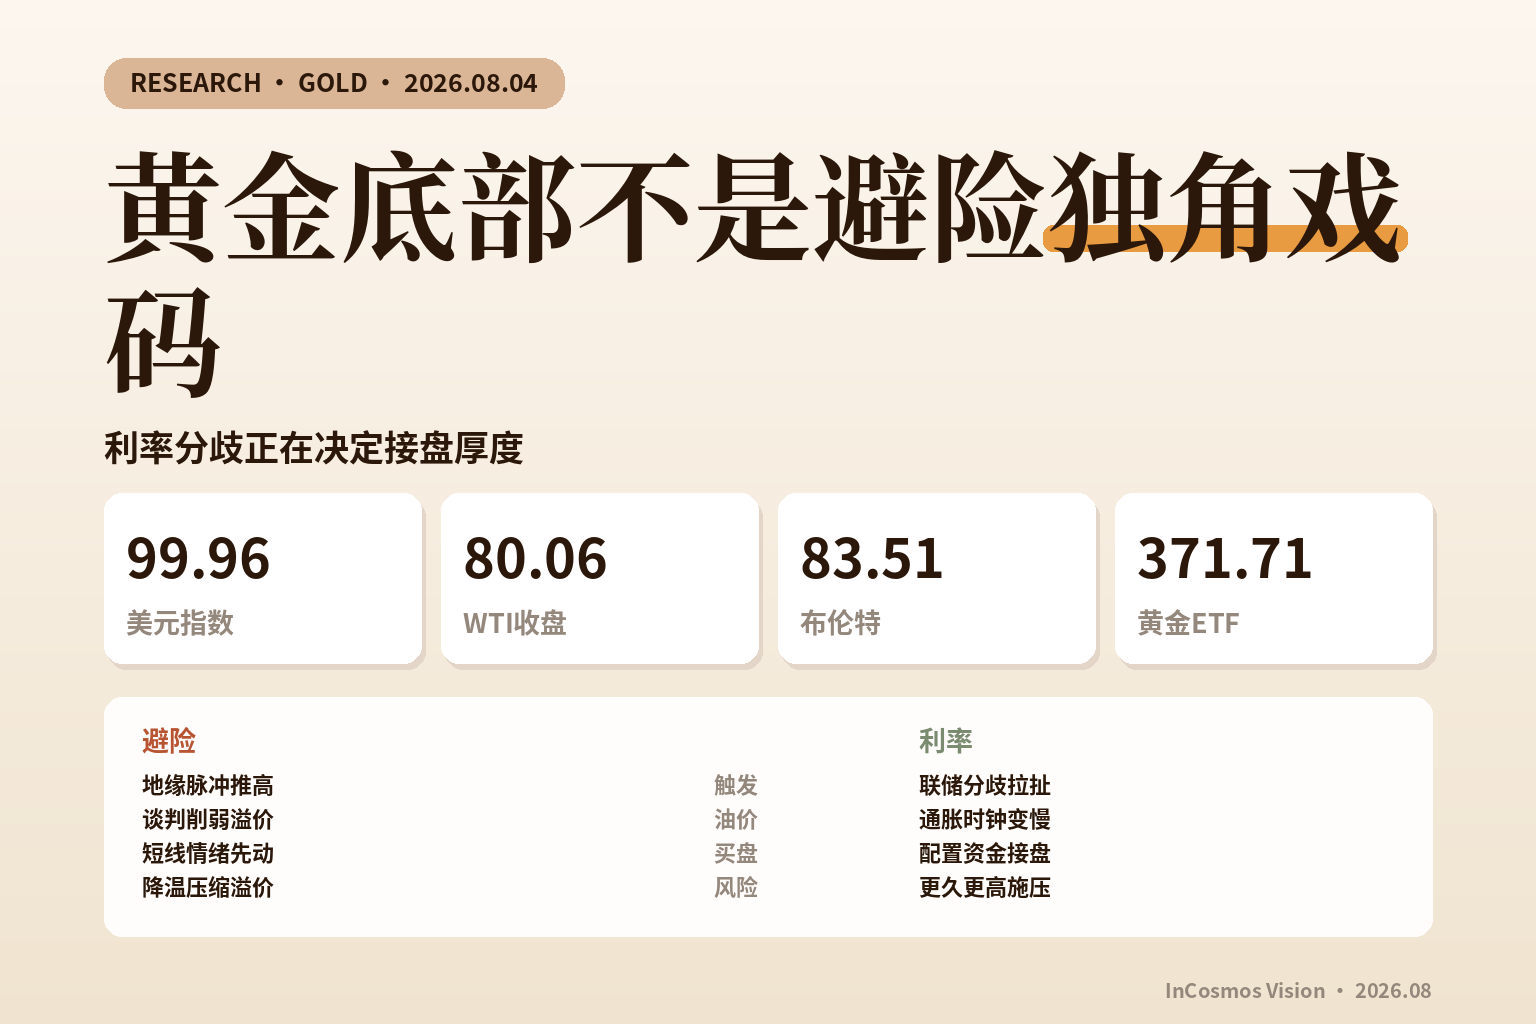
黄金最近的麻烦不在于缺故事,而在于故事互相打架。一边是美联储内部对利率路径的分歧扩大,贵金属周报把这一点写成底部支撑渐牢的主因;另一边,霍尔木兹海峡重开谈判的消息又压低了能源通胀溢价,让加息担忧暂时松动,金价在“政策不确定”与“地缘降温”之间来回试探。市场真正在重新定价的,不是单一的战争风险,而是避险、利率与央行购金三条线何时同向、何时对冲。
截至 2026 年 8 月 3 日,美元指数收在 99.96,WTI 报 80.06 美元/桶,布伦特 83.51 美元/桶;黄金 ETF GLD 收于 371.71,白银 ETF SLV 收于 52.46。价格本身并不惊人,真正值得读的是传导链:油价和谈判节奏在改写通胀预期,联储分歧在改写实际利率路径,而官方购金与地缘余震又在改写金价回撤时的接盘厚度。
金价先被利率叙事拽着走
7 月 31 日前后,金银与油价一度同步下挫。现货黄金跌破 4080 美元/盎司,WTI 与布伦特均跌约 2%,触发因素被归结为加息预期抬升与中东冲突升级叠加。〔来源:黄金跌破4080美元,沪金逆势上涨,黄金股全线飘红〕同一窗口里,沪金却逆势上涨、黄金股走强,说明国内定价并未与伦敦现货完全同步——跨境基差、汇率与本土资金节奏,把“同一资产”拆成了两套反应函数。
随后的走势更像是对利率溢价的二次定价。彭博报道称,黄金守住了伊朗战争爆发前以来的首个月度涨幅;霍尔木兹谈判迹象让市场开始押注能源驱动型通胀可能缓和,从而减轻加息压力。〔来源:Gold Holds Gain as Signs of Hormuz Talks Ease Rate Hike Concerns〕同一主题的另一表述是:金价波动,交易员在权衡联储利率路径与美伊谈判进展。矛盾很清晰——谈判进展若压低油价与通胀预期,对黄金是“利率利好、避险利空”的对冲;若谈判失败、能源再紧,则可能重新抬升通胀溢价,利率与避险再度同向施压。
周报给出的底部,靠的是分歧而不是单边降息
8 月 2 日贵金属周报把主线写得很直接:美联储内部分歧加剧,贵金属底部支撑渐牢,央行购金与地缘避险形成共振。〔来源:黄金白银伦敦金伦敦钯金纽约铂金周报(2026.08.02)〕这里的“底部”并不是技术图形上的某个整数关口,而是政策信号不再整齐划一之后,市场难以用单一加息路径把黄金打穿。联储内部若对增长与通胀权重看法分化,远期利率曲线波动会加大,黄金作为“对实际利率不确定的对冲”会更容易获得配置型买盘。
央行购金在这条叙事里扮演的是慢变量。它不决定日内高低点,却会在回调时改变供给弹性:官方买家对价格敏感度通常低于投机资金,跌幅一旦触及储备机构的心理区间,抛压会被部分吸收。周报把“央行购金”与“地缘避险”并置,逻辑是:地缘提供脉冲,央行提供厚度。两者共振时,金价回撤更快被买住;两者脱节时——例如谈判降温削弱避险,而央行节奏未变——底部仍可能存在,但弹性会下降,波动会更多交给利率数据。
白银的位置更尴尬。市场讨论银价逼近 60 美元关口后 8 月是否回落,焦点落在 COMEX 持仓、通胀、增长与联储路径,以及股市风险抬升对风险资产的外溢。〔来源:Silver near $60: August drop? | Kitco News〕白银同时带着工业属性,铜价走低若反映增长与需求担忧,会对银价形成额外拖累。大宗商品综述里,油价反弹、铜价走低、金价涨幅收窄的组合,已经把这种“避险与增长叙事分裂”写进了横截面。〔来源:大宗商品综述:油价大幅反弹 铜价走低 金价涨幅收窄〕
油市给贵金属送来的是通胀时钟,不是简单同涨同跌
油价并不是黄金的镜像指标,但在当前环境里,它决定通胀时钟走得快还是慢。美国炼厂开工与成品油产量已升至疫情封锁前以来的高位,炼油利润也处在极高水平,全球燃料供应却仍偏紧——真正紧张的是燃料而非未加工原油。〔来源:Record U.S. Refinery Runs Fail to Ease Global Fuel Crunch〕这条链条意味着:即便原油名义价格回落,燃料短缺仍可能维持通胀粘性,从而推迟联储的宽松想象。
地缘侧同样没有关掉。乌克兰无人机打击卢克石油伏尔加格勒炼厂等事件,继续扰动成品油供给预期;该炼厂加工能力约 30 万桶/日,产品覆盖汽柴油与航煤。霍尔木兹航运若阶段性恢复,又会在另一端施压油价——美原油期货一度跌约 2%,正是航运恢复预期与会议日程交织的结果。〔来源:美原油期货一度跌约2%,霍尔木兹航运恢复施压〕对黄金而言,油价的意义不在于“跟涨跟跌”,而在于油价是否重新点燃能源通胀,从而改写联储内部分歧的权重分配:若燃料危机主导,鹰派声音更硬;若海峡与和谈预期主导,鸽派空间才被市场认真定价。
传导到资产层面,可以拆成三条近乎同时发生的路径。第一,能源→通胀预期→名义利率与实际利率;黄金对实际利率敏感,利率路径不确定时波动放大。第二,地缘→避险需求→金银与部分外汇;谈判进展会削弱这一端。第三,增长担忧→工业金属与白银工业需求;铜价走低就是这一端的实时读数。8 月 3 日美元指数贴近 100、美元兑日元仍在 157 上方,说明美元并未崩溃式走弱;贵金属若要继续抬升底部,更多依赖“利率分歧 + 官方购金”,而不是单纯的美元贬值叙事。
底部是否更牢,仍取决于三组尚未对齐的证据
周报对“底部渐牢”的判断,与现货一度跌破 4080、再随通胀与风险偏好数据反弹的路径并不完全矛盾:前者讲的是回撤承接,后者讲的是脉冲扰动。真正缺的是更硬的对齐证据。央行购金的规模、节奏与国家分布,在本次材料中只有定性表述,没有可核验的官方采购明细;联储内部分歧被反复提及,但具体票仓、点阵或讲话分差并未在输入中展开,市场只能用利率波动与金价弹性反推。
反向情形同样清楚。若霍尔木兹相关谈判取得实质进展,能源通胀溢价继续回落,加息担忧显著降温,短期可能抬升风险资产、压缩避险溢价,金价上涨会更依赖降息交易而非战争溢价;若燃料短缺与炼厂袭击继续主导,通胀粘性维持,联储分歧反而可能向“更久更高”一侧倾斜,黄金的利率头风会重新变硬。白银则多一层工业验证:银价高位讨论与铜价走弱并存时,工业需求能否支撑溢价,仍需后续库存与持仓数据补齐。
贵金属眼下的底部,与其说是“避险买回来的”,不如说是“政策信号变乱之后,空头找不到统一叙事砸出来的”。在央行购金仍是慢变量、海峡谈判与燃料短缺仍在拔河的阶段,金价更像在利率分歧的缝隙里加固地基,而不是已经进入单边趋势。
参考来源
- 黄金白银伦敦金伦敦钯金纽约铂金周报(2026.08.02)美联储内部分歧加剧,贵金属底部支撑渐牢,央行购金与地缘避险共振 — video.sina.com.cn / google_news_zh_commodities,2026-08-02
- Gold Holds Gain as Signs of Hormuz Talks Ease Rate Hike Concerns — bloomberg_markets,2026-08-02
- 黄金跌破4080美元,沪金逆势上涨,黄金股全线飘红 — sina_finance,2026-07-31
- 大宗商品综述:油价大幅反弹 铜价走低 金价涨幅收窄 — sina_finance,2026-07-29
- Record U.S. Refinery Runs Fail to Ease Global Fuel Crunch — oilprice,2026-07-30
- 美原油期货一度跌约2%,霍尔木兹航运恢复施压,OPEC+会议成短期关键变量 — 黄金网 / google_news_zh_commodities,2026-07-31
- Silver near $60: August drop? | Kitco News — Kitco News,2026-08-01