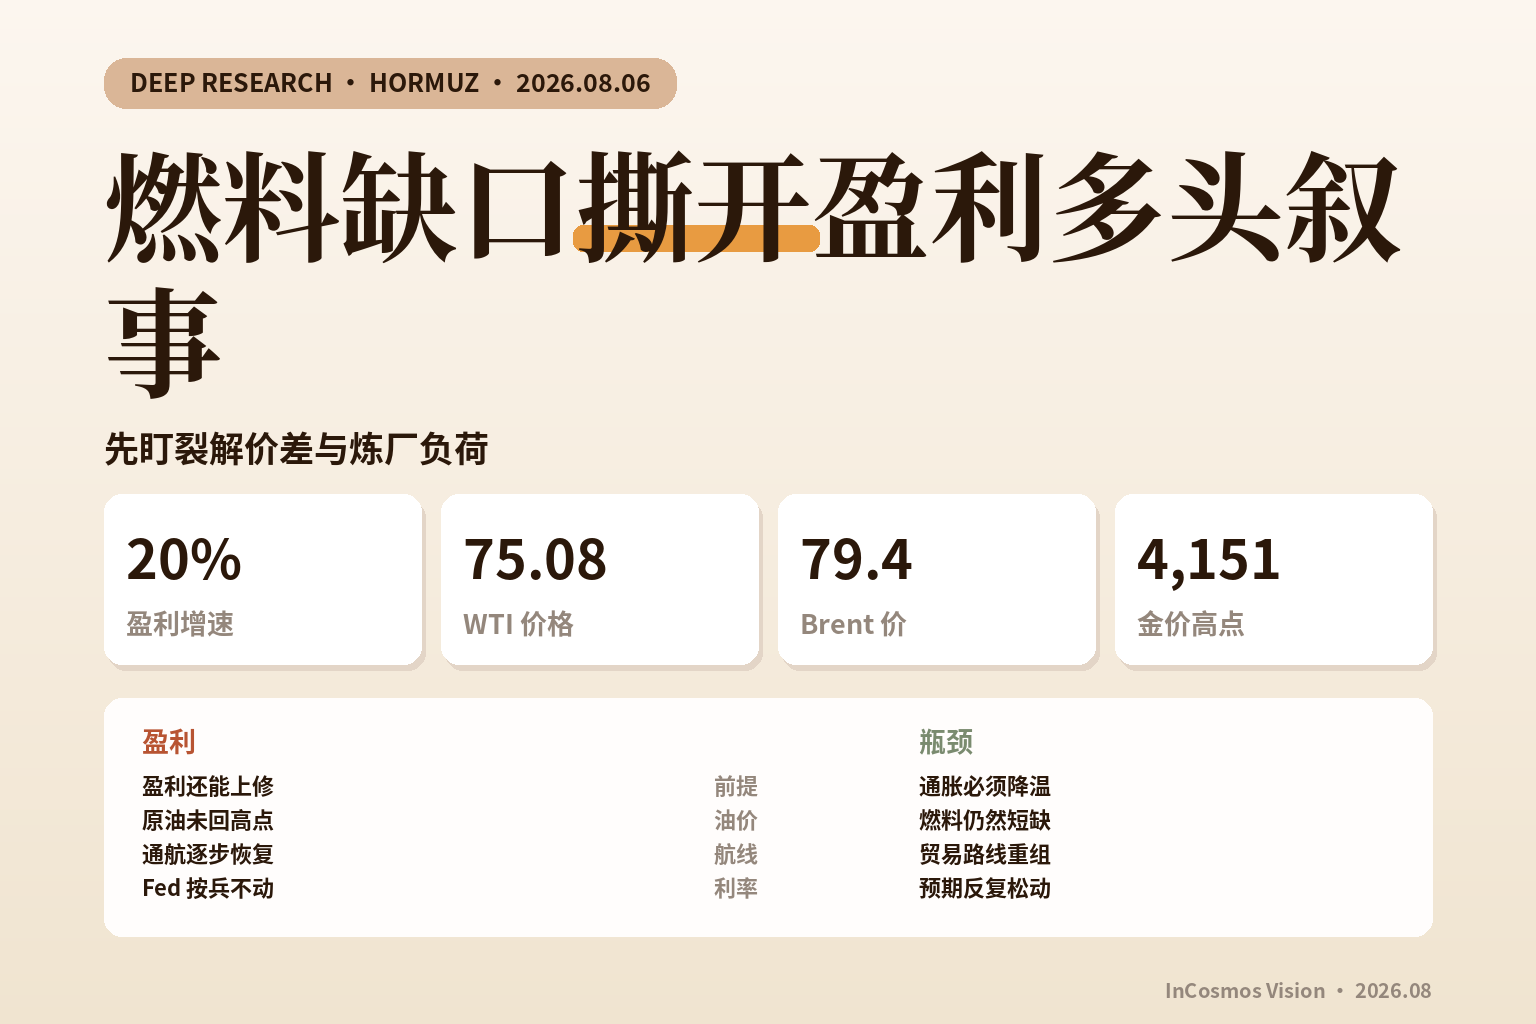
八月的第一周,全球市场同时在消化两条方向相反的信号。一边是 UBS 在最新研究中维持对全球股市的乐观判断——企业盈利足够强劲,足以消化地缘噪音;另一边是霍尔木兹海峡的通航恢复远比想象中缓慢,美国炼厂开到了疫情前以来的最高负荷,全球燃料缺口仍未填补。
这两条线索的交叉点,恰恰是下半年资产定价最关键的变量:如果能源供应恢复的速度跟不上企业盈利的节奏,那么”盈利驱动上涨”的叙事就会被通胀预期反复打断。
盈利比地缘跑得快
UBS 的核心论点建立在一份足够亮眼的成绩单上。该行认为标普 500 今年每股收益增长 20% 的估算仍存在上行风险,欧洲企业正交出三年多来最强业绩,亚洲公司利润预计全年增长 72%〔来源:investinglive.com〕。美国二季度财报季中,大型科技公司的云收入增速进一步加快,超级平台的资本开支维持高位。
这个盈利叙事的成立前提是通胀继续降温。UBS 预计关税效应消退后,未来几个月的数据将确认去通胀趋势,从而允许美联储全年按兵不动。但 Fed 主席沃什上周拒绝详述政策反应函数,已经推高了通胀预期。一旦能源通胀没有如期回落,”盈利扩张叠加利率持稳”的框架就会松动。
原油和燃料走出了两条线
截至 8 月 5 日,WTI 原油报 75.08 美元,布伦特报 79.4 美元。两者都没有回到冲突高峰期,也没有大幅回落。UBS 对油价的判断是”低于战时高点但获得支撑”,依据正是供应恢复的渐进节奏。
然而真正紧张的不是原油,而是炼厂端。Oilprice.com 在七月底指出,美国炼厂的汽油和柴油产量已升至疫情封锁前以来的最高水平,炼油利润创下纪录,全球燃料仍然短缺〔来源:Oilprice.com〕。这篇文章区分了一个常被混淆的问题:世界消费的是成品油而非原油,即便原油因通航预期而回落,燃料价格也不会同步下行。
这种分化正在重塑亚洲买家的采购路线。印度国有炼厂 MRPL 近日通过招标从阿曼买入约 100 万桶原油,价格较即期布伦特高出约 3 美元;另有印度炼厂转向西非寻货〔来源:Oilprice.com〕。当买家宁愿支付溢价也要绕开波斯湾内部航线时,说明瓶颈已从”暂时停航”演变为”贸易路线重组”——后者的恢复周期远长于前者。
黄金定价的不是避险,是利率预期
黄金和白银在八月初的走强,表面上看是中东紧张局势的避险反应,实际驱动力却是利率预期的松动。8 月 4 日,特朗普表示将与伊朗展开谈判后,市场对 Fed 加息的押注迅速收缩,Comex 黄金期货单日上涨 61 美元至 4,151 美元,白银突破 60 美元〔来源:Livemint〕。
从七月最后一周到八月第一周,现货黄金经历了跌破 4,080 美元、重回 4,100 美元上方、再到期货突破 4,150 美元的路径。每次转向的触发点都不是新的军事事件,而是谈判信号的强弱变化。世界黄金协会的二季度报告也佐证了这一点:投资和首饰需求双双走弱,但央行和场外交易购买依然强劲。黄金的边际买家不是散户,而是对货币政策不确定性做对冲的机构。
美元指数在 8 月 5 日报 99.68,已跌破 100 关口,同期欧元兑美元升至 1.16。美元的疲软给了黄金额外的支撑,但也说明市场正在重新评估美国与其他经济体之间的利差前景。
传导链上最薄的一环
UBS 的框架逻辑自洽,但依赖一个尚未被证实的假设:霍尔木兹的能源流量能在三季度实质性恢复。美国和伊朗都释放了谈判信号,但协议时间表和具体内容仍不明朗。即便通航恢复,成品油市场的紧张——而非原油——才是通胀更难消退的部分。如果接下来几个月的美国通胀数据没有配合去通胀的叙事,Fed 的立场可能转向,届时盈利驱动股市上涨的逻辑将同时面对利率上行和估值收缩的双重压力。更值得跟踪的不是金价或油价本身,而是燃料裂解价差和炼厂开工率这两个更贴近终端通胀的指标。
参考来源
- UBS: earnings strength and gradual Hormuz recovery support equities — investinglive.com,2026-08-04
- Record U.S. Refinery Runs Fail to Ease Global Fuel Crunch — Oilprice.com,2026-07-30
- Hormuz Bottleneck Pushes Indian Refiners Toward West African Grades — Oilprice.com,2026-08-05
- Gold, silver prices today: Comex gold jumps $61, silver tops $60 — Livemint,2026-08-04
- Gold Jumps With Silver as Markets Track Push to Reopen Hormuz — Bloomberg,2026-08-04