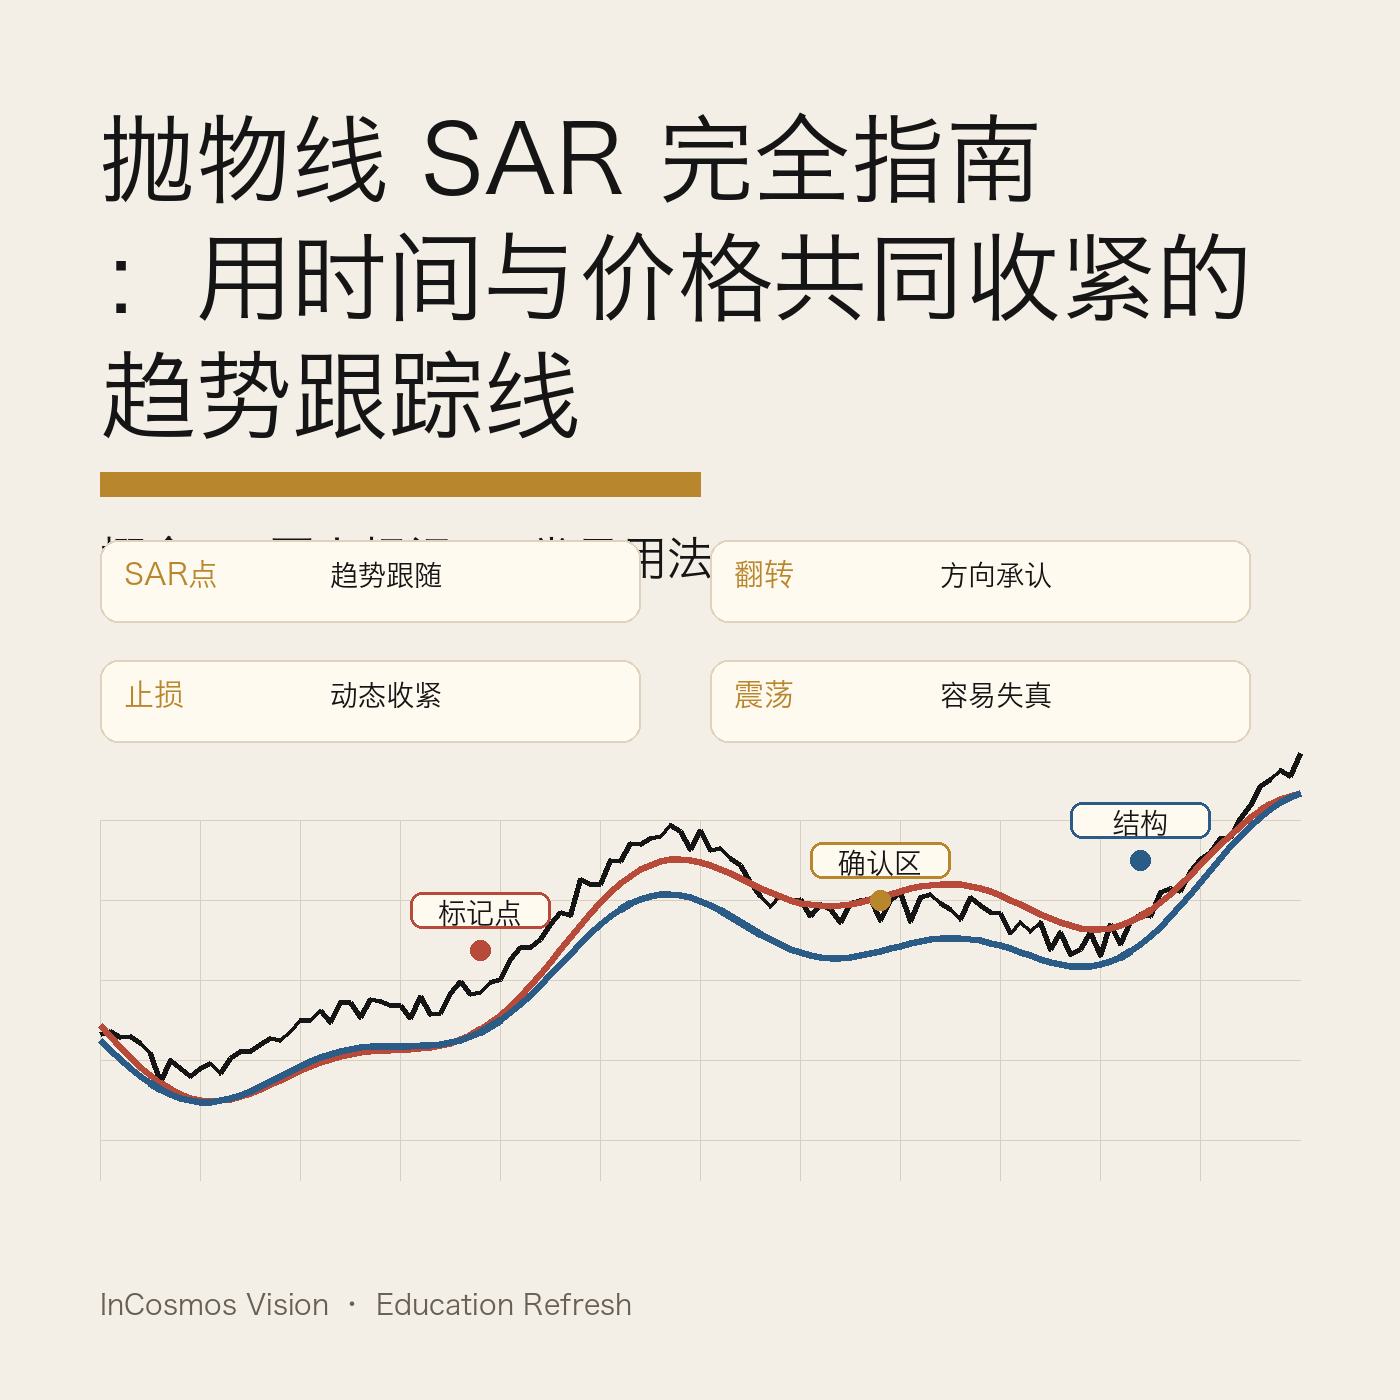
技术分析图上出现的绝大多数指标,要么是一条叠在价格上方的曲线,要么是悬浮在价格下方的震荡器。Parabolic SAR 两者都不是——它的输出是一串散布在 K 线上下的点,像是有人把一枚枚图钉钉在价格轨道旁边。点在哪一侧,指示的就是当前趋势方向;点从一侧跳到另一侧,就是这个指标的全部”信号”。
全称 Parabolic Stop and Reverse,中文通常译作抛物线转向指标。它回答的问题非常具体:假设当前趋势还在继续,价格应当守住哪条下限(或上限)?一旦价格触及这条线并收盘确认,规则宣告趋势结束,SAR 点换到另一侧重新起算。
这不是预测工具,而是条件判定器。它不提前给出拐点预警,只在条件满足那一根 K 线上切换状态。这个设计取向,从根本上决定了它的适用场景和失效场景。
从工程目标到抛物线命名
1978 年,美国技术分析师 J. Welles Wilder 在著作《New Concepts in Technical Trading Systems》中同时发表了 RSI、ADX、ATR 和 Parabolic SAR。Wilder 当年面对的实际问题是:趋势跟踪者的止损怎么放才合理?固定百分比止损不跟随趋势演进,手动画支撑阻力位又无法系统化执行。他希望设计一条能同时处理两件事的机械化规则:持仓期间止损放哪里,以及什么时候应该平仓反向。
“抛物线”这个名字来自几何形态。上升趋势中,SAR 点从远低于价格的起点出发,以递加的步长向价格逼近,在 K 线图上描绘出向上弯曲的弧形——和抛物线的一段极为相似。趋势持续越久,弧线越陡,直到某一根 K 线触碰到 SAR 点,状态翻转。这种”趋势越老,线越紧”的时间权重设计,比同期任何移动平均线都更接近趋势末段的现实结构,也成为后来 Supertrend、Chandelier Exit 等跟踪止损线的思路来源。
递推公式与加速因子的运行逻辑
Parabolic SAR 的计算分上行状态和下行状态两套,结构对称。
上行状态(SAR 点在价格下方):
$$SAR_t = SAR_{t-1} + AF \times (EP – SAR_{t-1})$$
下行状态(SAR 点在价格上方):
$$SAR_t = SAR_{t-1} – AF \times (SAR_{t-1} – EP)$$
公式中三个变量:
- EP(Extreme Point,极值点):当前趋势启动以来出现过的最高价(上行)或最低价(下行)。每当价格创出新极值,EP 更新。
- AF(Acceleration Factor,加速因子):初始值 0.02,每次 EP 刷新就增加 0.02,上限 0.2。AF 不随 K 线走,只随极值刷新走。
- SAR₀:趋势启动时,取前一段趋势的极值点作为初始 SAR。
翻转规则:上行状态下,若某根 K 线的最低价 ≤ SAR,则触发翻转;新一轮的 SAR₀ 设为前段上行趋势中出现的最高价,AF 重置为 0.02,重新起算。下行翻转逻辑镜像对称。
默认参数:step(加速步长)= 0.02,max(加速上限)= 0.2,适用于日线和 4 小时线,15 分钟以下周期噪声过大基本不适用。
公式的本质在于:每一根 K 线,SAR 都以 AF 为步长向 EP 方向靠拢一步。趋势初期 AF 仅 0.02,SAR 推进极慢,离价格远;随着极值持续刷新,AF 最高升至 0.2,SAR 推进速度加快十倍,与价格的距离迅速压缩。整个设计可以理解为一种”耐心递减机制”——趋势初期给充裕空间,越到末段越要求价格证明自己。
在图上识别状态与切换点

上图展示了上升趋势中 SAR 点的典型轨迹:点序列起初分散,随着价格持续推高,点与点之间的间距逐渐缩短,整体呈弧形向价格靠拢。当 AF 累积到高水平、点密度明显增加时,是趋势进入加速末段的可视化信号。点之间间距仍然均匀且宽散,通常对应趋势早期,容错空间相对充裕。
上行状态读法:SAR 点位于 K 线下方,整列点构成的弧线即动态止损参考位。价格连续收盘在点序列上方,状态维持不变。
下行状态读法:SAR 点位于 K 线上方,构成空头方向的动态压力参考。价格连续收盘在点序列下方,空头状态持续。
翻转读法:某根 K 线收盘触及或穿越 SAR 点,下一根 K 线开始,点跳到价格的另一侧,AF 重置。

翻转点图中可以看到,点从价格上方跳到下方(或反向)的那一根 K 线,往往对应着趋势阶段性结束的位置。但有一点需要注意:Parabolic SAR 的判定基准是 K 线完整收盘后的最高价和最低价,盘中价格瞬间触及 SAR 点并不触发翻转,收盘价回到 SAR 点另一侧才成立。不同图表平台对盘中触及的处理方式有差异,使用前应核实所用软件的具体实现规则。
典型使用场景与失效条件
强趋势跟踪:Parabolic SAR 在单边走势中表现最接近设计初衷。以黄金期货 2024 年第三季度的走势为例,美元指数回落、降息预期强化的背景下,黄金从 2300 美元区间启动,一路运行至接近 2700 美元。这段走势中,SAR 点持续位于 K 线下方、跟随价格阶梯式上移,AF 多次逼近上限 0.2 但始终未触发翻转——正是趋势足够强时,SAR 收紧但价格跑得更快的状态。
震荡市失效:2025 年初原油 WTI 走势提供了另一面:地缘事件推动短暂冲高后,基本面预期反复,价格进入横向区间。SAR 在 K 线上下方来回切换,5 到 8 根 K 线就出现一次翻转,任何按照翻转信号操作的策略都会频繁触发。这类”鞭打”形态是 Parabolic SAR 最常见的失效模式,市场结构在震荡时,指标的高翻转频率本身就是失效信号。
这两个案例共同说明一件事:Parabolic SAR 不区分趋势市与震荡市,它只告诉你当前状态是上行还是下行。判断当前市场是否具备趋势结构,是使用者的责任,不是指标的责任。
五类常见误读
1. 把它当预测工具。SAR 确认趋势反转,不预测拐点位置。等它给信号时,趋势切换在价格层面已经发生,信号是对既成事实的判定,不是预警。
2. 在短周期或震荡品种上机械执行。默认参数 step=0.02 是为日线趋势品种设计的。分钟级 K 线的噪声会让 AF 在低累积阶段就频繁重置,几乎失去跟踪意义。
3. 把盘中触及等同于翻转成立。Wilder 原始规则以 K 线完整收盘为判定基准。盘中长影线触及 SAR 点,若收盘时价格回到点的另一侧,不算翻转。
4. 上调 AF 步长以”加快反应”。step 从 0.02 调高到 0.03 或更大,会让 SAR 更快触发,但假信号同步增多。加速因子越大,在非极强趋势品种上的过拟合风险越高。
5. 单独用 SAR 判断方向。SAR 告诉你当前趋势状态,不告诉你趋势是否值得跟随、强度够不够、是否已到末段。用它来决定方向而不引入趋势强度验证,等于只读了一半信息。
与其他指标的搭配逻辑
与 ADX 搭配:ADX 和 Parabolic SAR 出自同一本书,Wilder 在原著中就建议配合使用。ADX 衡量趋势强度而非方向,当 ADX 低于 20 时,市场通常处于震荡结构,此时无论 SAR 给出何种翻转信号都倾向于忽略。ADX 高于 25 且方向确认后,SAR 的跟踪和翻转信号可信度明显提升。这是在所有搭配方案中过滤震荡市最直接的做法。
与移动平均线搭配:常见方案是用 50 日均线(或 200 日均线)判定主趋势方向,仅在均线方向与 SAR 状态一致时跟随信号,反向信号只作为离场参考而非反手依据。这种”方向过滤 + 执行确认”的分工结构,将两个工具的功能切割得较为清晰。
周期适配:日线 Parabolic SAR 适合波段级别的持仓跟踪;周线 SAR 适合宏观仓位管理,翻转信号较少但每次意义更大;4 小时线可用,噪声可接受;15 分钟以下在绝大多数品种上翻转过于频繁,实用价值有限。
品种适配:原油、黄金、铜等趋势性强的大宗商品期货,以及主要外汇对,是历史上 SAR 适用性较好的品种。宽基指数 ETF 因为受权重调整影响,区间内反复翻转较常见。个股在财报前后的跳空行情会直接击穿 SAR 点,触发无效翻转。
Parabolic SAR 几乎所有的衍生设计——Supertrend 引入 ATR 作为波动过滤、Chandelier Exit 以高点为基准设置浮动止损——都在解决同一个结构性问题:如何在保留趋势跟踪能力的同时减少震荡市的鞭打。理解 SAR 的原始设计权衡,实际上也就理解了整个跟踪止损线流派的核心矛盾。
参考来源
- Wilder, J. W. (1978). New Concepts in Technical Trading Systems. Trend Research. ISBN 978-0894590276
- TradingView — Parabolic SAR: https://www.tradingview.com/support/solutions/43000502597-parabolic-sar-sar/
- Investopedia — Parabolic SAR Indicator: https://www.investopedia.com/trading/introduction-to-parabolic-sar/
- TA-Lib Technical Analysis Library — SAR 函数文档: https://ta-lib.github.io/ta-lib-python/func_groups/overlap_studies.html
本文为指标教学内容,不构成投资建议。