这是什么指标
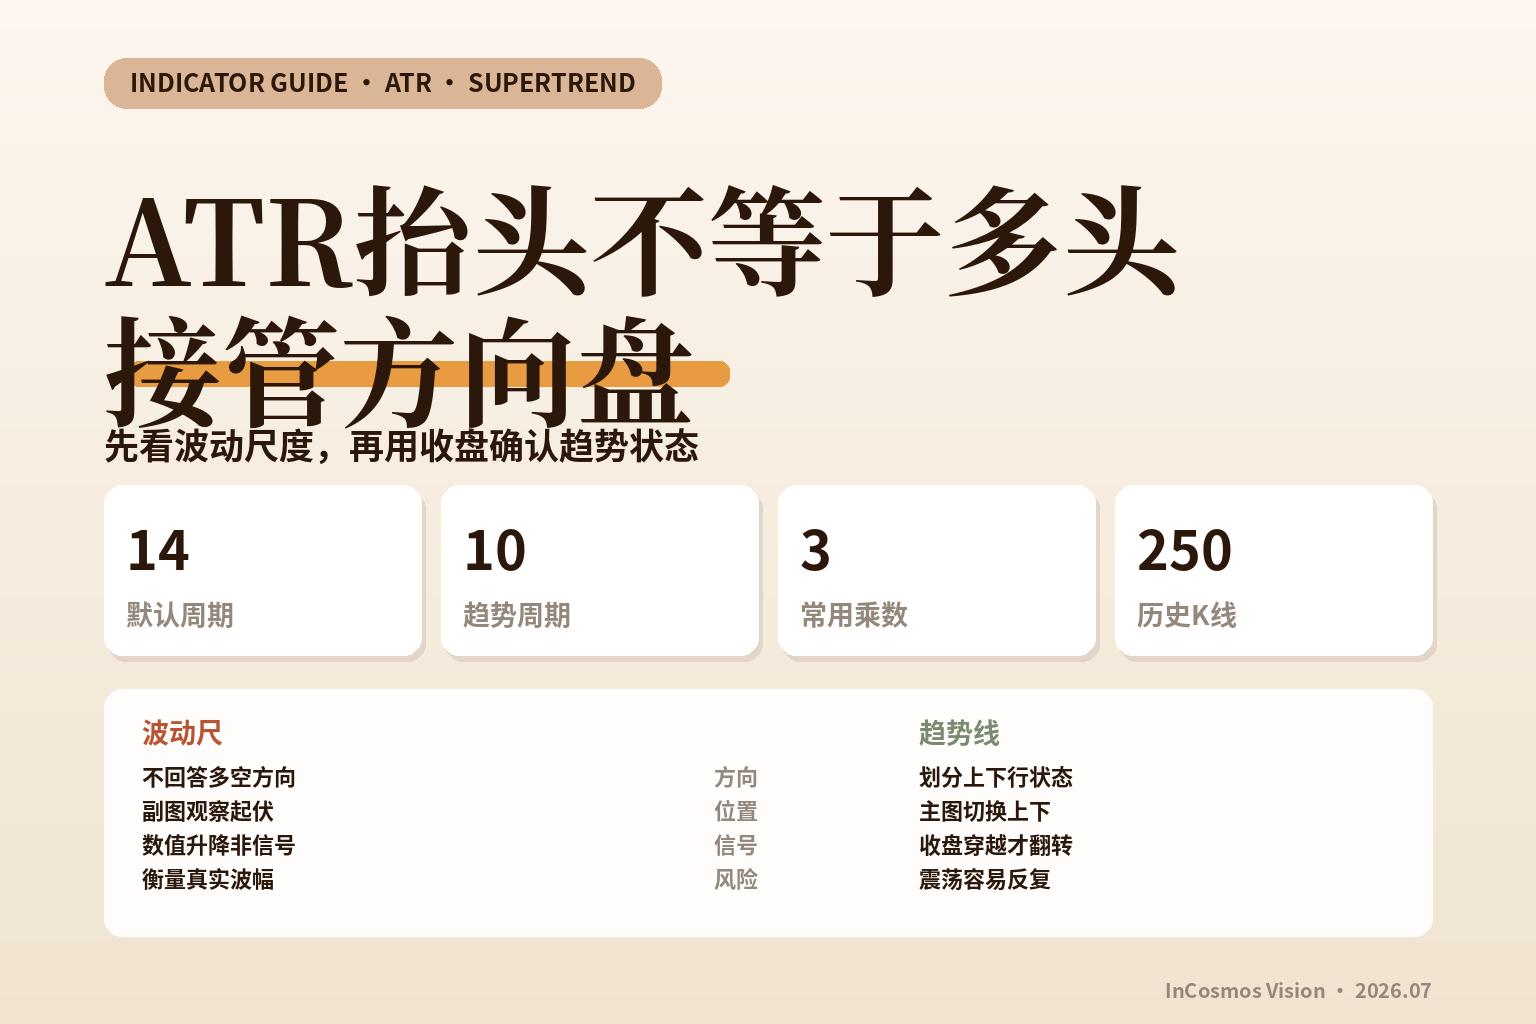
ATR(Average True Range,平均真实波幅)是波动率指标,衡量一段时间内价格实际波动了多大;Supertrend 则把 ATR 转化为随价格切换位置的趋势跟踪线。两者关系可以概括为:ATR 提供距离尺度,Supertrend 利用这一尺度划分上行与下行状态。
ATR 与涨跌方向无关。数值上升只说明波动扩大,既可能来自趋势加速,也可能来自恐慌、跳空或剧烈震荡;数值下降则代表市场趋于平静,不等于价格将下跌。新手最应先理解这一点:ATR 不是方向信号,不能单独回答多空问题。Supertrend 才通过价格是否穿越波动通道,把波动信息转换为趋势状态。计算需要最高价、最低价、收盘价和前一根 K 线收盘价,实际观察时宜保留至少 250 根历史 K 线,使平滑结果和近期波动基准更稳定。
它的来历
ATR 由美国技术分析先驱 Welles Wilder 提出,并收录于其技术分析著作中。指标最初面向商品市场,因为普通的“最高价减最低价”无法完整描述跳空和涨跌停造成的波动。例如,某日开盘明显低于前一日收盘,即使当天实体很短,持仓者实际经历的价格变化仍可能很大。真实波幅因此把前收盘价纳入计算,避免低估跨交易时段的风险。
Wilder 平滑方法兼顾近期信息与历史连续性,使 ATR 成为仓位控制、止损距离和波动比较中的经典工具。Supertrend 并非 Wilder 原始体系中的指标,而是后来在图表社区与交易软件中流行起来的 ATR 通道化应用。它以价格中枢为基准,在上下两侧放置若干倍 ATR 的边界,再依据收盘价穿越和前期状态切换趋势线。不同平台的边界继承规则可能略有差异,因此跨软件比较时应先核对实现方式。
计算公式
单根 K 线的真实波幅为:
\[ TR_t=\max\left( H_t-L_t,\;
|H_t-C_{t-1}|,\;
|L_t-C_{t-1}| \right) \]
其中,\(H_t\) 和 \(L_t\) 分别是当期最高价与最低价,\(C_{t-1}\) 是前一期收盘价。第一项描述当期内部振幅,后两项捕捉向上或向下跳空。
设 ATR 周期为 \(n\),首个 ATR 通常取前 \(n\) 个真实波幅的算术平均:
\[ ATR_n=\frac{1}{n}\sum_{i=1}^{n}TR_i \]
此后使用 Wilder 平滑:
\[ ATR_t=\frac{(n-1)ATR_{t-1}+TR_t}{n} \]
ATR 常用默认周期为 14。Supertrend 常见设置为 ATR 周期 10、乘数 \(m=3\)。先计算价格中枢:
\[ M_t=\frac{H_t+L_t}{2} \]
基础上下轨为:
\[ BasicUpper_t=M_t+m\cdot ATR_t \]
\[ BasicLower_t=M_t-m\cdot ATR_t \]
常见实现还会让有效上轨只在满足条件时下降,让有效下轨只在满足条件时上升,以减少趋势线无意义地远离价格。收盘价突破有效上轨后,趋势状态转为上行,Supertrend 显示在价格下方;收盘价跌破有效下轨后,状态转为下行,趋势线切换到价格上方。由于平台对初始状态、等号处理和边界继承的定义可能不同,同一组参数也可能在极少数 K 线上产生差异。
在图上怎么读
Supertrend 在主图中通常表现为一条随状态切换到价格上方或下方的折线。线位于价格下方时,规则处于上行趋势状态;线位于价格上方时,规则处于下行趋势状态。副图中的 ATR 曲线若持续抬升,说明单位时间内的真实波幅扩大;若逐步回落,则说明价格活动收缩。ATR 的绝对值会受到品种报价单位影响,原油与黄金之间不能直接比较数值高低。
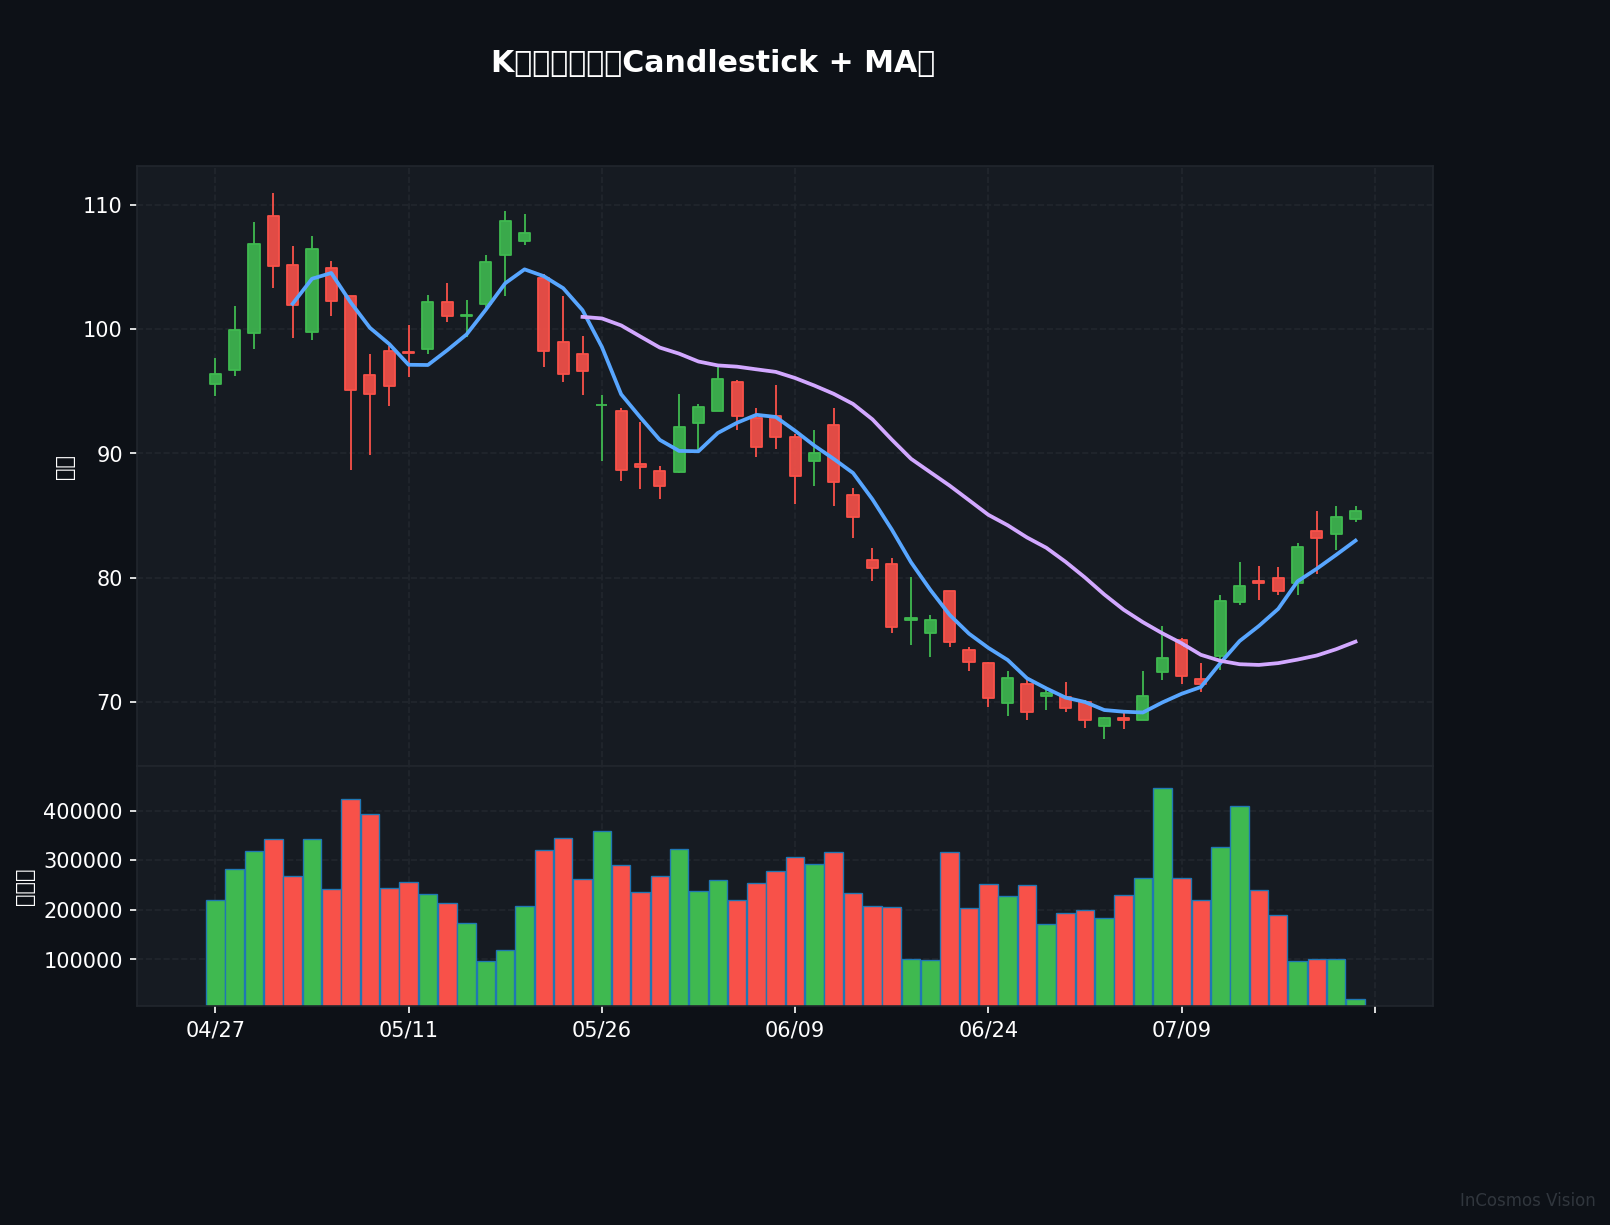
图中的每根 K 线呈现 CL=F 对应周期的开盘、最高、最低与收盘关系。连续实体沿同一方向延伸、K 线区间逐渐扩大时,ATR 通常同步上升;上下影线密集交错、价格反复回到原区间时,即使 ATR 较高,也可能只是震荡加剧。若叠加 Supertrend,趋势线从价格上方切换到下方,并且收盘价站在线上,可视为多头条件触发;趋势线从下方翻到上方,同时收盘价落在线下,则为空头条件触发。
单根 K 线盘中越线不宜直接视为状态已经改变,因为收盘前价格可能重新返回通道。等待收盘确认能够减少假突破,但也会增加信号滞后。持有上行状态时,收盘价重新跌破下方趋势线可作为多头状态结束或出场条件;持有下行状态时,收盘价重新站上上方趋势线可作为空头状态结束或出场条件。
风险条件主要观察 ATR 的变化速度与相对位置。ATR 突然扩大或明显高于近期均值,说明原有止损距离可能过窄,固定数量的仓位也会承担更大的价格风险。若趋势线在短时间内反复上下切换,市场多半缺少稳定方向,继续机械追随每一次翻转容易产生连续损耗。
实战案例
2024 年第三季度,原油市场受到需求预期、供应变化与宏观情绪反复影响,CL=F 出现持续走弱与阶段性反弹交错的走势。在较连贯的下行区间中,收盘价跌破 ATR 下轨后,Supertrend 转到价格上方;随后的反弹未能有效越过趋势线,空头状态因而得到延续。该阶段展示了波动自适应通道的用途:行情活跃时,趋势线会随 ATR 扩大而远离价格,减少普通日内波动造成的过早翻转。
2025 年初的部分区间则更接近宽幅震荡。价格多次穿越中枢附近区域,Supertrend 可能在上下两侧反复切换,前一次突破缺少延伸便被反向收盘推翻。ATR 在这种环境中仍可能处于较高位置,但高波动没有形成单向趋势。该案例挑战了“ATR 上升即可确认趋势”的误读,也说明 Supertrend 更适合跟随已经展开的方向,而不擅长预测震荡区间何时结束。配合区间边界、收盘确认和更高周期趋势过滤,通常比单独追逐每次翻转更稳健。
常见误读
- 把 ATR 上升解释为价格看涨。 ATR 只测量波动幅度,下跌加速同样会令数值快速上升。
- 盘中触线便认定趋势翻转。 Supertrend 通常按收盘价确认,未收盘 K 线可能多次穿越趋势线。
- 认为乘数越小越灵敏越好。 较小乘数让趋势线贴近价格,也会增加震荡行情中的反复翻转。
- 跨品种直接比较 ATR 数值。 不同报价单位和价格尺度会扭曲比较,宜使用 ATR 占价格比例或各自历史分位。
- 把趋势线当作固定止损价。 ATR 会随新 K 线变化,跳空和急剧扩波仍可能令实际成交偏离参考线。
进阶要点
参数调整应围绕周期与乘数的取舍展开。较短 ATR 周期对最新波动更敏感,适合快速识别环境变化,但曲线更容易受单根异常 K 线影响;较长周期更平滑,却会延迟反映波动突变。Supertrend 乘数减小会增加信号数量,乘数增大则提高翻转门槛。参数不应只按信号是否好看选择,还应结合交易周期、品种跳空特征和可承受的波动距离。
趋势过滤可以加入较长期均线:价格位于长期均线上方时主要观察上行翻转,位于均线下方时主要观察下行翻转。动量指标可用于判断突破是否得到速度配合,区间高低点则可检验趋势线翻转是否同时突破市场结构。日线 ATR 更适合观察跨日风险,短周期 ATR 对盘中噪声更敏感。原油容易受到消息和库存预期影响,波动扩张可能十分突然,因此 ATR 距离、仓位规模与收盘确认应当作为同一套风险规则理解。