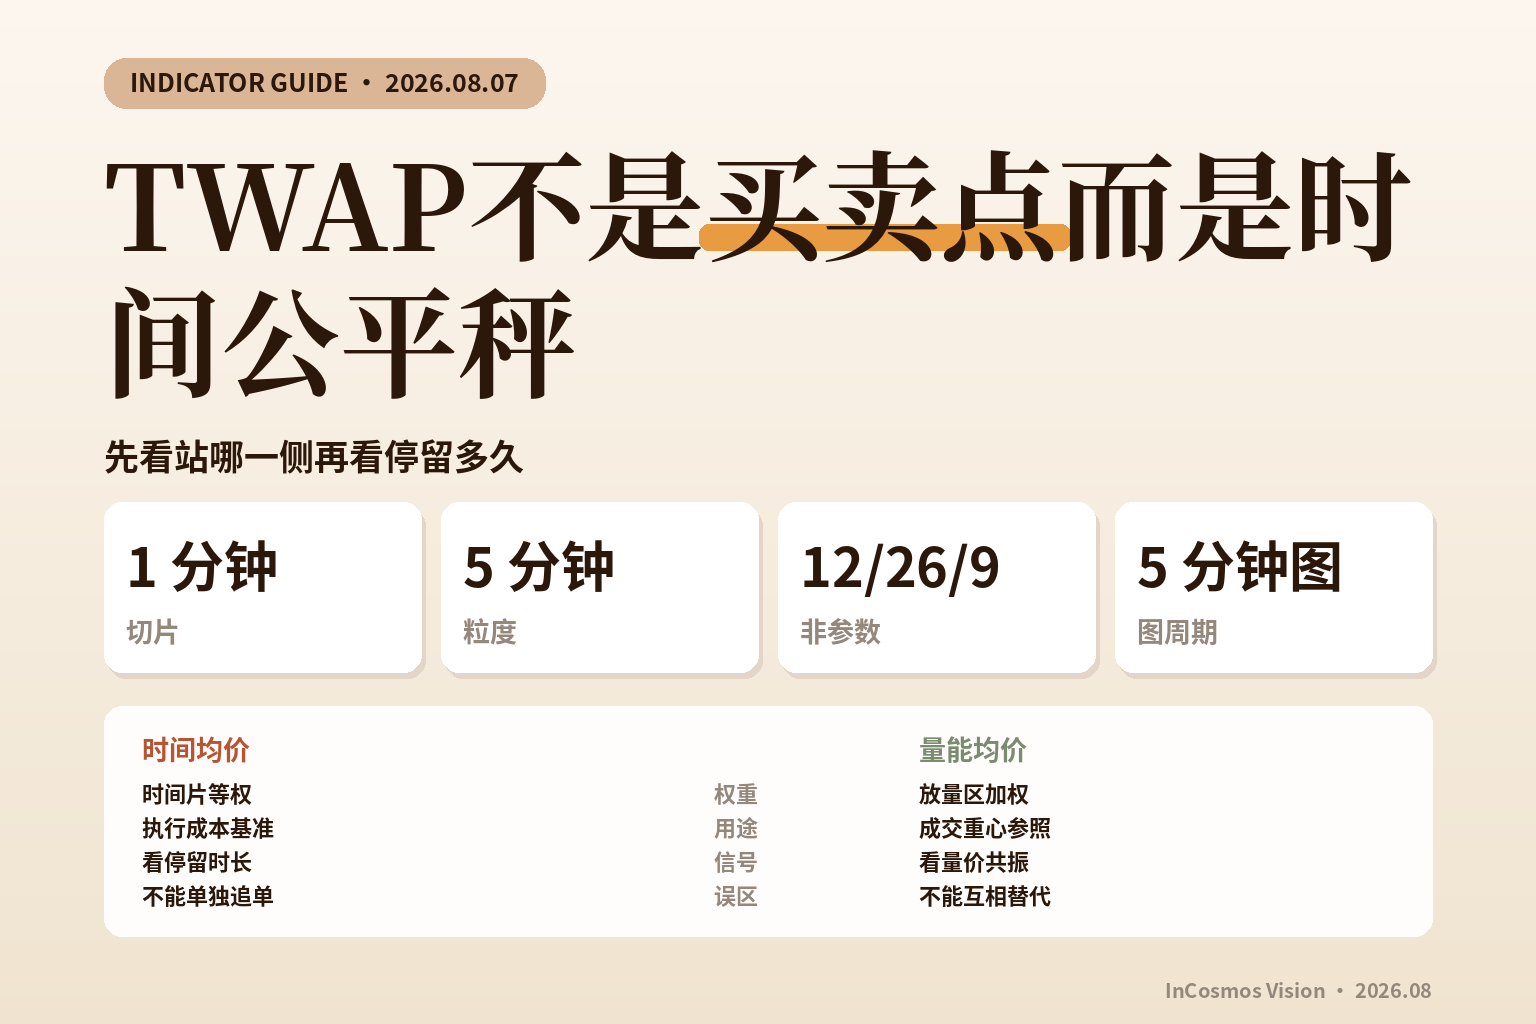
这是什么指标
时间加权平均价(Time Weighted Average Price,简称 TWAP)属于平均价 / 执行基准类指标,不是趋势线,也不是动量振荡器。它衡量的是:在一段观察窗口内,若把时间切成若干等长片段,并对每一片取价后做简单算术平均,市场“按时间摊出来”的中枢价格落在何处。
与成交量加权平均价(VWAP)不同,TWAP 不看成交量。无论某一分钟是否放量、是否清淡,只要时间片等长,该片价格在均值中的权重就相同。因此它回答的问题更偏执行与对照:当前价相对“时间公平均价”是持续偏高、持续偏低,还是在均值附近反复穿越。
新手最该先建立的一点是:TWAP 首先是时间维度上的基准价,常被用来描述订单在固定时长内匀速成交时的参考成交成本;把它画在分时或 K 线上,是为了对照“现价相对这段时间均价站在哪一侧”,而不是单独给出买卖方向公式。
它的来历
TWAP 的经典地位,来自机构订单执行而非某一次“指标发明发布会”。在电子盘与算法交易普及过程中,大额指令若一次性砸向盘口,容易造成冲击成本。执行端需要一种规则:在规定时长内把总量拆成多笔,并尽量让成交节奏接近“时间均匀”。于是出现了按等长时间片下单、并以时间片价格均值作为考核基准的做法——这就是 TWAP 算法与 TWAP 基准的共同源头。
之所以它能长期留在交易终端与脚本库里,原因很朴素:定义清晰、计算轻、跨品种可迁移。股票、期货、外汇只要有连续报价,就可以在任意窗口上切时间片再取平均。它不依赖成交量完整性,在某些成交量数据稀疏或不可靠的场景里,反而比 VWAP 更稳妥地充当“时段均价”。
需要区分两条使用路径:一条是执行路径——把目标数量按时间均匀拆单,目标是让实际成交价贴近 TWAP;另一条是观察路径——把 TWAP 画在图上,判断价格相对时间均价的偏离与回归。两条路径共享同一套平均逻辑,但解读目标不同:前者看冲击与滑点,后者看价格相对时间中枢的位置。
计算公式
将观察区间 \([T_0, T_1]\) 等分为 \(n\) 个时间片,第 \(i\) 个时间片取代表性价格 \(P_i\)(常用该片收盘价、中间价,或该片内典型价),则主公式为:
\[ \mathrm{TWAP}=\frac{1}{n}\sum_{i=1}^{n}P_i \]
若从“时间权重”写法出发,第 \(i\) 片时长为 \(\Delta t_i\),则一般形式为:
\[ \mathrm{TWAP}=\frac{\sum_{i=1}^{n}P_i\cdot\Delta t_i}{\sum_{i=1}^{n}\Delta t_i} \]
当各片等长(\(\Delta t_i=\Delta t\) 常数)时,第二式退化为第一式。这也是默认参数设定的核心:固定时间间隔——先定窗口长度与切片粒度(例如 1 分钟、5 分钟),再对每片取价平均。
公式解读可以拆成三层。\(n\) 决定平滑程度:片数越多、窗口越长,TWAP 越“钝”,对瞬时跳价越不敏感。\(P_i\) 决定“片内代表什么价格”:用片内收盘,反映片末成交共识;用高低中点,更贴近片内波动中心。权重在时间上均匀,说明放量时段不会自动抬高权重——这与 VWAP 的本质分界线。
默认参数在实务里通常不是“12/26/9”那种振荡器三元组,而是:观察窗口长度 + 时间片粒度 + 片内价格采样方式。图表叠加时,常见做法是对当日开盘至今做滚动 TWAP,或对固定回看窗口做滑动 TWAP。
在图上怎么读
读 TWAP,优先看现价与均价的位置关系以及偏离持续时间,而不是单次金叉死叉式信号。把 TWAP 叠在分时或均线组上,价格长时间运行在 TWAP 上方,表示在这段时间尺度里,市场成交普遍高于“时间公平均价”;长时间在下方,则相反。频繁上下穿越,多对应震荡或缺乏方向的时段。
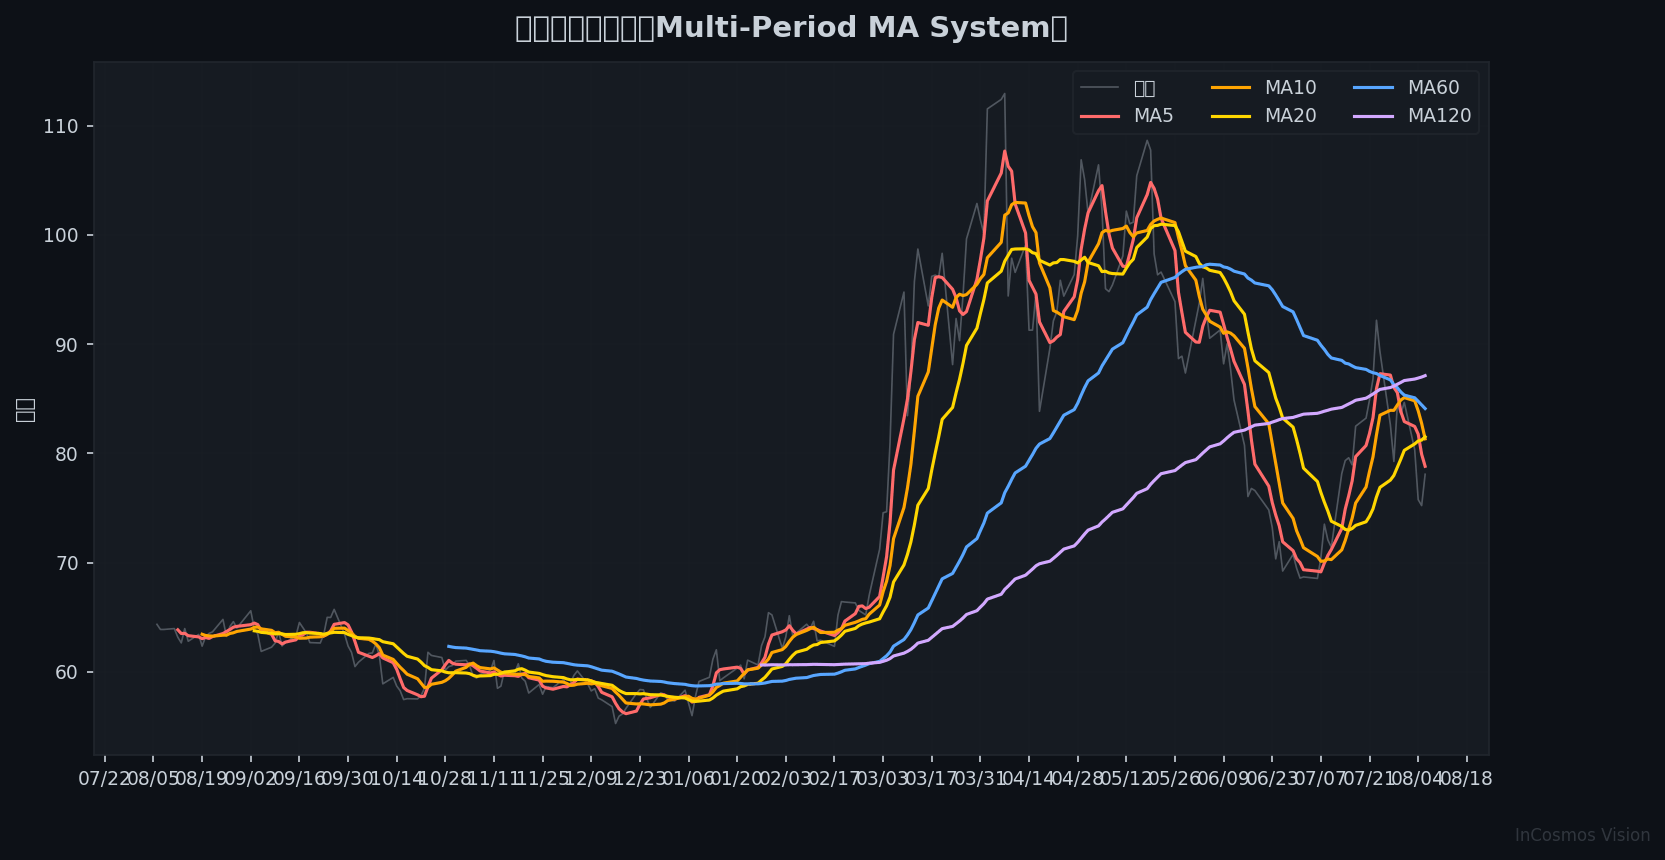
上图以原油 CL=F 的多均线叠加示意价格与平均价带的相对关系。可以把 TWAP 理解成“只按时间等权”的一条中枢线:当价格贴着均价带窄幅拉锯,说明时间中枢附近多空拉锯充分;当价格拉开距离并沿一侧延伸,说明偏离在时间维度上被维持。关键位置不在某一根柱的颜色,而在价格相对中枢停留了多久、是否重新贴近。
若再对照 K 线结构,形态阅读可以收敛成三类条件语言(教学对照,而非下单指令):
多头条件触发(对照语义):收盘连续站上 TWAP,且回调时 TWAP 附近获得支撑、不再有效跌破——表示买方愿意在“时间均价之上”成交。 空头条件触发(对照语义):收盘连续落在 TWAP 下方,反弹至 TWAP 受阻回落——表示卖方在时间均价附近持续供给。 出场 / 风险条件触发(对照语义):原先单边偏离后,价格重新穿过 TWAP 并在另一侧停留;或出现急速拉升/下挫后迅速回到 TWAP——常见于情绪脉冲后的均值回靠。
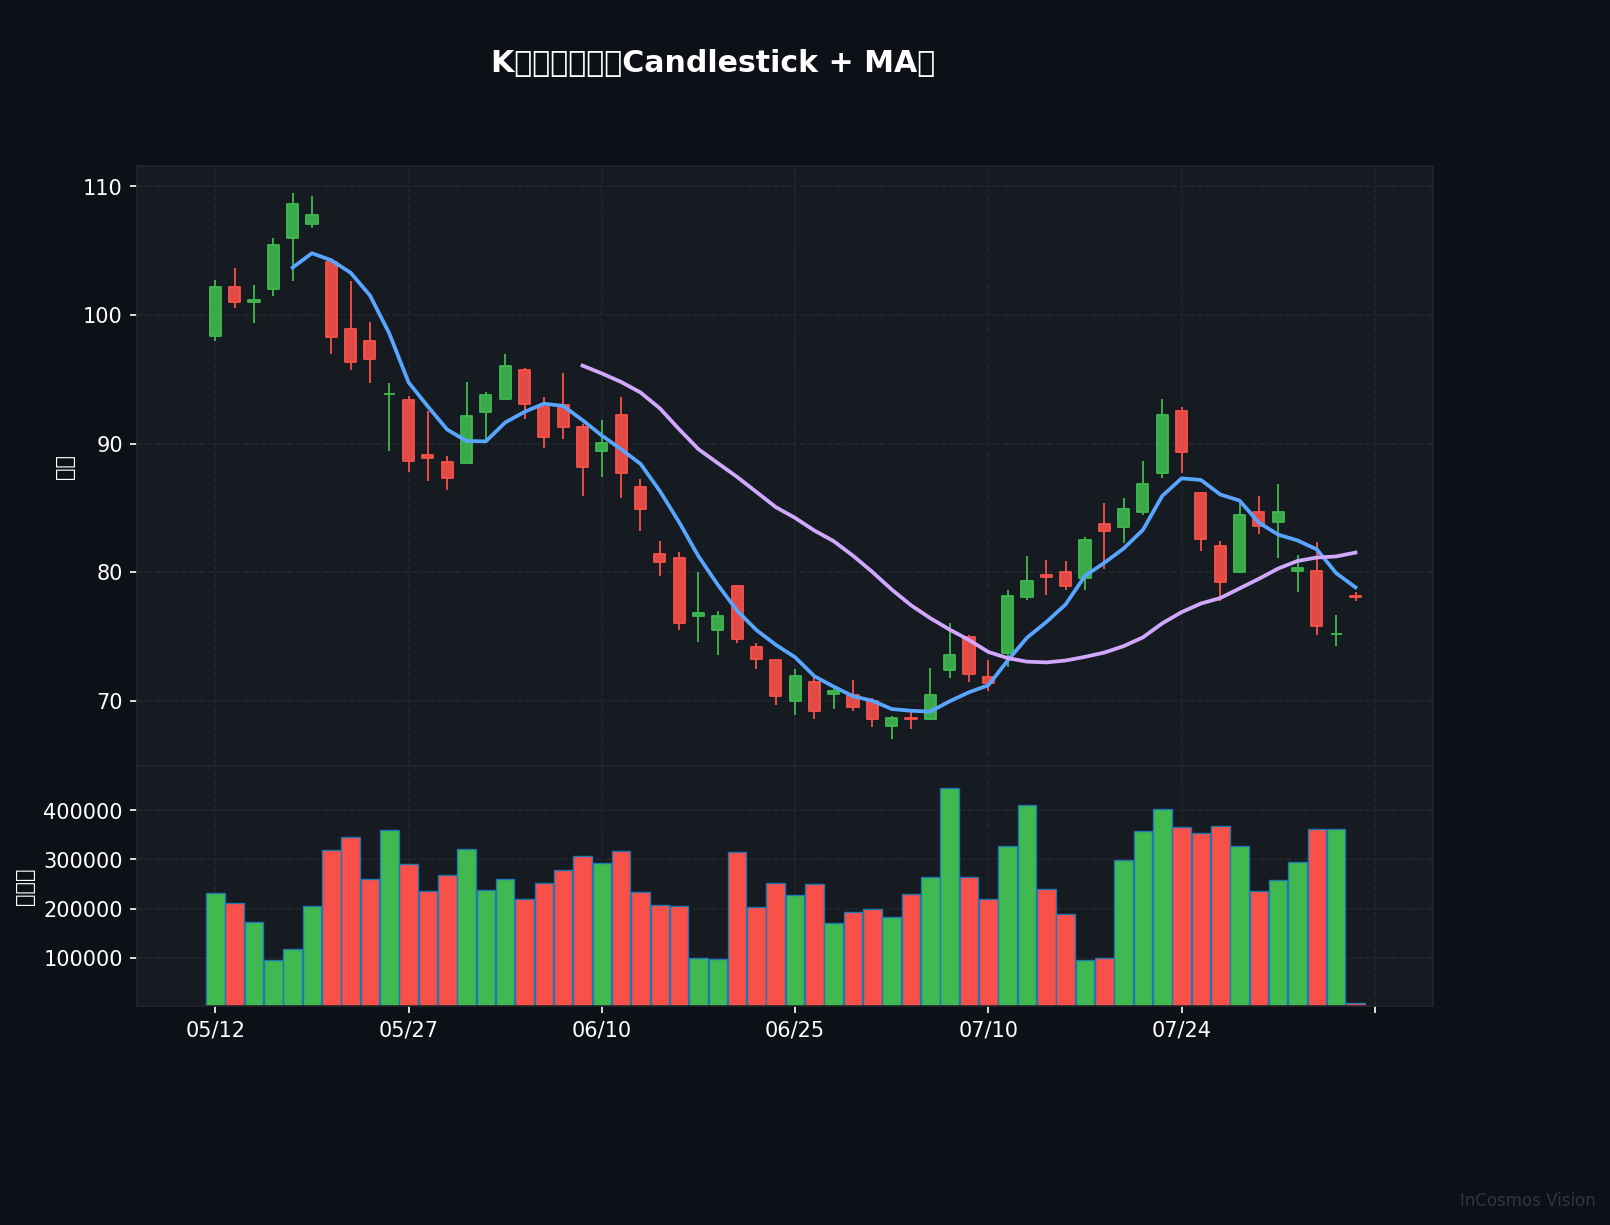
K 线图更适合看“穿越是否经收盘确认”。盘中刺穿 TWAP 但收盘收回,更接近等待收盘确认;收盘明确切换到另一侧且随后数根 K 线维持,偏离才具有更强的时间一致性。风险形态包括:跳空远离 TWAP 后成交稀疏、或新闻脉冲造成单根巨幅偏离——此时 TWAP 仍平滑上移/下移,但短期价差会异常放大,对照意义大于追单意义。
一句话抓主线:TWAP 图上的重点是侧(上/下)、久(停留时长)、回(是否回归),不是单次毛刺。
实战案例
案例一:趋势延伸中的“上方停留”。在原油一度出现供需预期偏紧、价格沿斜率上行的阶段,分时与日线尺度上常见现象是:价格大多数时间运行在滚动 TWAP 上方,回调靠近 TWAP 后再度抬高。此时指标给出的对照信息并不是“立刻反转”,而是买方持续接受高于时间均价的成交。若随后走势继续抬升,规则得到的是验证:时间中枢被价格“扛着走”,TWAP 本身也会随窗口推进抬高,形成缓慢上移的基准。若中途出现收盘跌破并在下方停留,则挑战的是“上方停留=趋势完好”的简单映射——有时只是窗口切换或波动放大后的重新定价。
案例二:高波动震荡中的“频繁穿越”。在消息密集、方向反复的时段,CL=F 价格常在相对狭窄或锯齿区间内上下扫荡。TWAP 近似走平或缓倾,价格则多次穿越。指标此时的信息是缺乏时间维度上的稳定溢价/折价:任何单侧短暂偏离都容易被下一波反向波动抹平。若有人把每一次上穿都解读为趋势确立,很容易在来回穿越中失效;该案例挑战的是把 TWAP 当动量触发器的误用,验证的是它作为“是否存在稳定偏离”的过滤器更合适。
两则案例共同说明:TWAP 强在刻画时间公平基准与偏离状态,弱在单独预测下一跳方向。规则的有效边界,在于市场是否愿意在均价一侧停留足够久。
常见误读
把 TWAP 当成买卖点发生器。 上穿下穿只是位置切换,缺少成交量、波动与结构确认时,穿越本身信息量有限。
与 VWAP 混用同一套结论。 VWAP 放大放量区权重,TWAP 对量不敏感;放量突破日两者可能明显分叉,不能互相替代解释。
忽略窗口与切片设定。 同一品种,用“开盘至今”与用“近 N 根固定窗口”,中枢位置可以差一截;参数变了,结论不能直接搬运。
把盘中毛刺当确认。 未收盘的刺穿经常回补;更稳妥的对照是收盘价相对 TWAP 的侧别与随后是否停留。
在跳空与流动性真空里过度外推。 时间片仍等权计入,但瞬时价差失真时,偏离幅度会被放大,教学上应降权解读。
进阶要点
参数上,优先想清楚窗口语义:会话内执行对照,用开盘至今滚动 TWAP 更贴执行场景;结构研究可用固定回看长度,并保持切片粒度与图表周期一致(例如 5 分钟图用 5 分钟片)。窗口过短会贴近价格失去基准意义,过长则反应迟钝,只能反映更慢的中枢漂移。
搭配上,TWAP 适合与波动度量(如ATR)和量能结构(若同时参考 VWAP)一起看:ATR 帮助判断偏离是“正常波动带宽内”还是“异常拉伸”;VWAP 帮助回答“时间均价与成交量均价是否同向”。趋势工具(均线、通道)负责方向骨架,TWAP 负责回答现价相对时间成本中枢的位置。
周期与品种差异也明显。日内分时上,TWAP 对执行与盘中偏离更直观;日线以上它更像缓慢移动的均价线,信号密度下降。原油 CL=F 等期货在夜盘、库存数据窗口常现脉冲,TWAP 可能被单根大 K 拉动,学习者可以把“收盘确认 + 随后停留”作为过滤,而不是在脉冲瞬间下结论。流动性更好的主连与流动性差的远月,同样的时间切片代表性不同,远月更需警惕薄成交造成的片内价格噪声。