一、新闻资讯
⛽ 能源
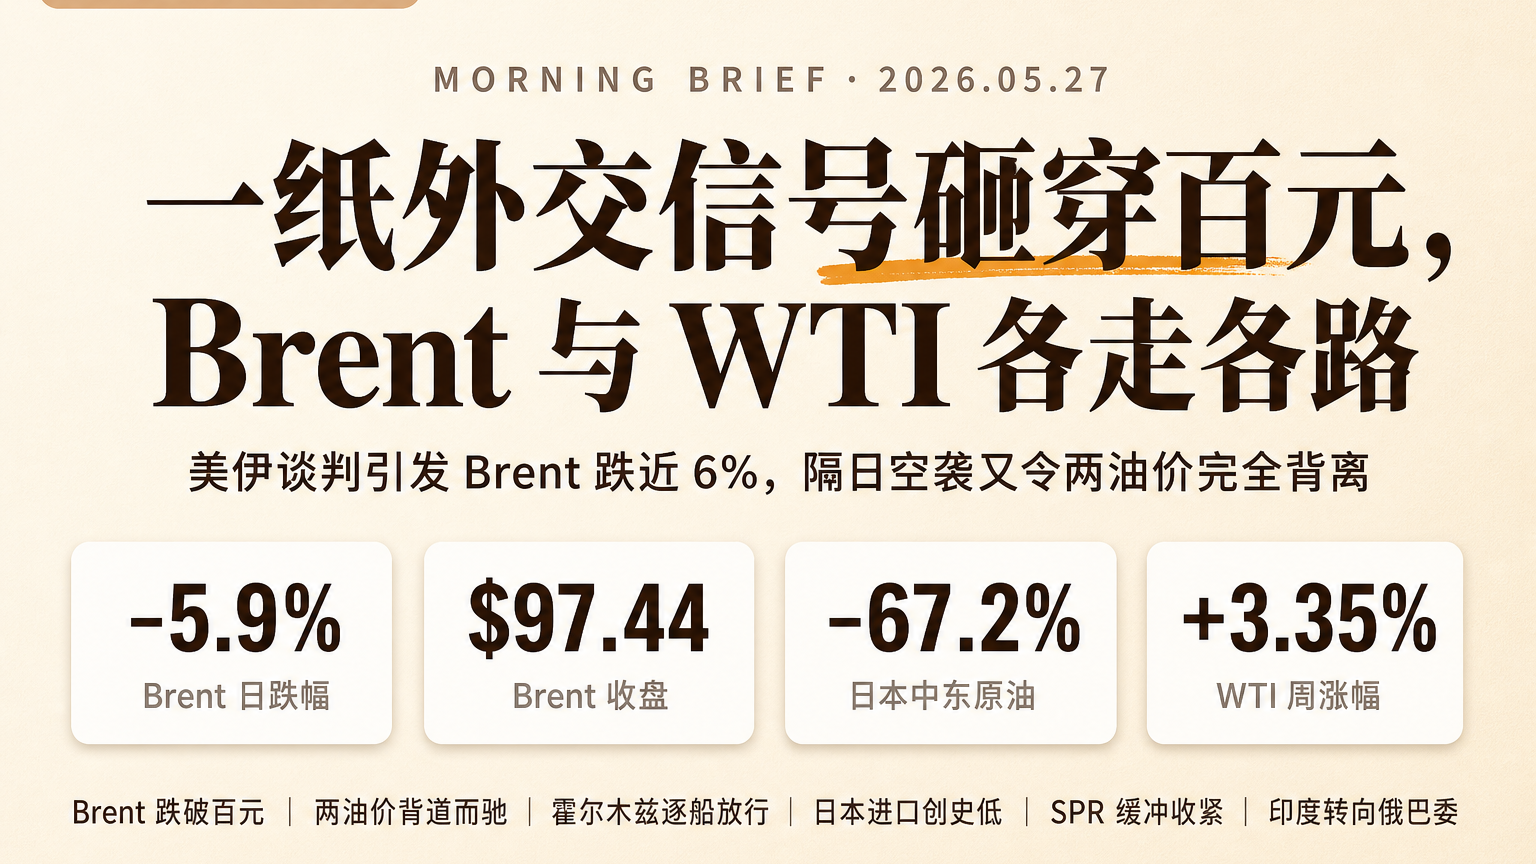
美伊外交进展推动 Brent 单日跌近 6%
特朗普就美伊外交谈判取得进展发表评论,市场对中东能源供应中断的担忧迅速回落。7 月 Brent 周一早盘下跌 5.9% 至 97.44 美元/桶,三周来首次跌破百元关口;同期 WTI 合约同步走低,跌至 90.99 美元/桶附近。通胀和供应压力短线缓释,但谈判节奏仍是后续波动的主要风险点。 → OilPrice
周一开盘油价跌破 100 美元,市场押注海峡重启
周末有报道称重启霍尔木兹海峡的协议进入最后阶段,亚洲早盘油价应声跳水。Brent 一度跌至 98.27 美元,WTI 滑落至 91.63 美元,两者跌幅均超 5%。特朗普随后社交媒体发文要求代表”不必急于达成协议”,一位美国高级官员补充称谈判虽有进展但远未敲定,市场乐观情绪因此被略微压制。 → OilPrice
美军空袭打乱预期协议,Brent 与 WTI 走势异常背离
周二早盘油市出现少见的方向背离。Brent 7 月合约在美东时间 9:00 上涨 3.16% 至 99.18 美元/桶,而同期 WTI 合约逆势下挫 4.09% 至 92.65 美元/桶。背离的根源在于 Brent 与海运链条的暴露更深,对中东航运风险反应更敏锐,而 WTI 在美军空袭打乱预期和谈框架后,受美国本土供应面修正主导。 → OilPrice
StanChart:创纪录 SPR 释放正加速消耗美国缓冲
国际能源署 32 个成员国 3 月承诺合计释放 4 亿桶战略储备,超过 2022 年俄乌冲突应对释放量的两倍,美国独自承担 1.72 亿桶。渣打报告指出首批投放节奏远超历史先例,使美国 SPR 缓冲快速收紧。一旦后续地缘冲击再起或炼厂检修高峰来临,可调用的战略库存空间将显著低于此前几轮危机的同期水平。 → OilPrice
🌍 地缘
多艘油轮经霍尔木兹放行,伊朗指定航道运作中
过去两日有两艘 LNG 运输船和一艘超大型油轮按伊朗指定的新航线穿越霍尔木兹海峡,LNG 船分别驶向巴基斯坦和中国,超大型油轮则装载伊拉克巴士拉原油运往中国。两艘 LNG 船装载卡塔尔天然气,其中一艘在 3 月下旬完成装船。”逐国放行”的实操模式表明海峡并未完全闭锁,但通过节奏由德黑兰单方面控制。 → OilPrice
伊朗收紧管控后,三艘超大型油轮试探穿越海峡
驶向中国和韩国的三艘超大型油轮共载约 600 万桶原油尝试通过霍尔木兹。该批次航行发生在伊朗进一步收紧海峡管控规则之后,标志着亚洲买家正在测试新规则下的实操弹性。运行情况将直接影响远东炼厂的到岸节奏与运费结构。 → Financial Times
印度加速向俄罗斯、巴西、委内瑞拉转移原油采购
作为全球第三大原油进口国,印度在中东危机后加快了进口来源的多元化。约一半的原油此前依赖中东,如今霍尔木兹事实上接近封锁,每周仅有少数油轮通过,且驶向印度的更少。新德里正把目光转向非洲和南美,并在伊朗冲突爆发前三年已开始增加俄油采购,本轮危机进一步加快了这一转向节奏。 → OilPrice
哥伦比亚天然气危机因海峡关闭加剧
霍尔木兹关闭叠加全球 LNG 供应紧张,使哥伦比亚的能源处境恶化。该国本土天然气产量下滑、需求激增,原本依靠高价 LNG 进口填补缺口,如今进口路径前景变得不明。这是中东冲击向南美能源平衡传导的一个典型样本,提示新兴市场买家在 LNG 现货结构下的脆弱性。 → OilPrice
WTI 单周振幅近 10 美元,外交与封锁两端反复定价
截至 5 月 21 日,7 月 WTI 当周高点 105.21 美元、低点 95.76 美元,收报 97.77 美元,周涨 3.39 美元或 3.35%。本周早段油价因伊朗相关供应中断快速冲高,随后受美伊潜在外交突破消息打压而回吐。结算价的小幅周涨远不能反映盘中风险溢价的剧烈拉锯。 → OilPrice
💱 宏观
中国再度上调成品油零售价上限
国家发改委自周五起将国内汽油最高零售价上调每吨 75 元人民币(约 11.03 美元),柴油零售价上限上调每吨 70 元人民币(约 10.29 美元)。这是伊朗冲突推升油价以来又一轮上调。相较只在上周才开始调整国内燃料价格的印度,中国通过多次上调上限传导上游成本,国内零售环节继续承接外部价格冲击。 → OilPrice
日本 4 月中东原油进口创 1979 年有记录以来最低
日本财务省临时贸易数据显示,4 月日本自中东进口原油同比锐减 67.2%,按容积口径计为 384.3 万千升,是自 1979 年开始统计以来的最低单月水平。霍尔木兹海峡事实上的封锁使日本通过该通道的中东供应几近断流,迫使下游加速寻找替代来源与库存管理方案。 → OilPrice
二、基本面数据看板
价格来源:Yahoo Finance;表内价格、涨跌幅、汇率、美元指数与 10Y 美债收益率均按 Yahoo Finance 截至 2026-05-26 收盘数据整理。个别非 Yahoo Finance 数据需在对应条目内另注来源与日期。
| 品种 | 价格 | 驱动要点 |
|---|---|---|
| 黄金 GLD ETF | $414.00 | 美伊谈判进展压低避险溢价,金价高位震荡 |
| 白银 SLV ETF | $69.72 | 紧跟黄金回落节奏,工业属性提供下方支撑 |
| 铂金 PPLT ETF | $17.74 | 汽车需求预期偏弱,价格在区间内窄幅波动 |
| WTI CL=F | $93.57 | 美伊外交进展叠加 SPR 释放预期,油价回落 |
| Brent BZ=F | $96.59 | 跌破百元关口,与 WTI 出现短线方向背离 |
| 天然气 NG=F | $3.01 | 霍尔木兹 LNG 通行节奏决定亚太到岸节奏 |
| 铜 HG=F | $6.42 | 风险情绪降温,工业金属随油价同步走低 |
| 铝 ALI=F | $3,675.50 | 能源成本松动,电解铝端压力略有缓解 |
| EUR/USD | 1.16 | 美元因避险退潮承压,欧元相对走强 |
| USD/JPY | 159.28 | 日本中东原油进口创新低,日元承压加剧 |
| USD/CNY | 6.79 | 国内成品油上限再上调,反映输入性通胀 |
| 美元指数 DXY | 99.15 | 地缘溢价消退,美元高位回吐 |
| 标普 500 ^GSPC | 7,519.12 | 油价回落改善风险偏好,权益市场走高 |
| 10Y 美债 ^TNX | 4.49% | 通胀预期回落,长端收益率小幅下行 |
| VIX ^VIX | 17.01 | 谈判进展压制波动率,恐慌指数继续回落 |