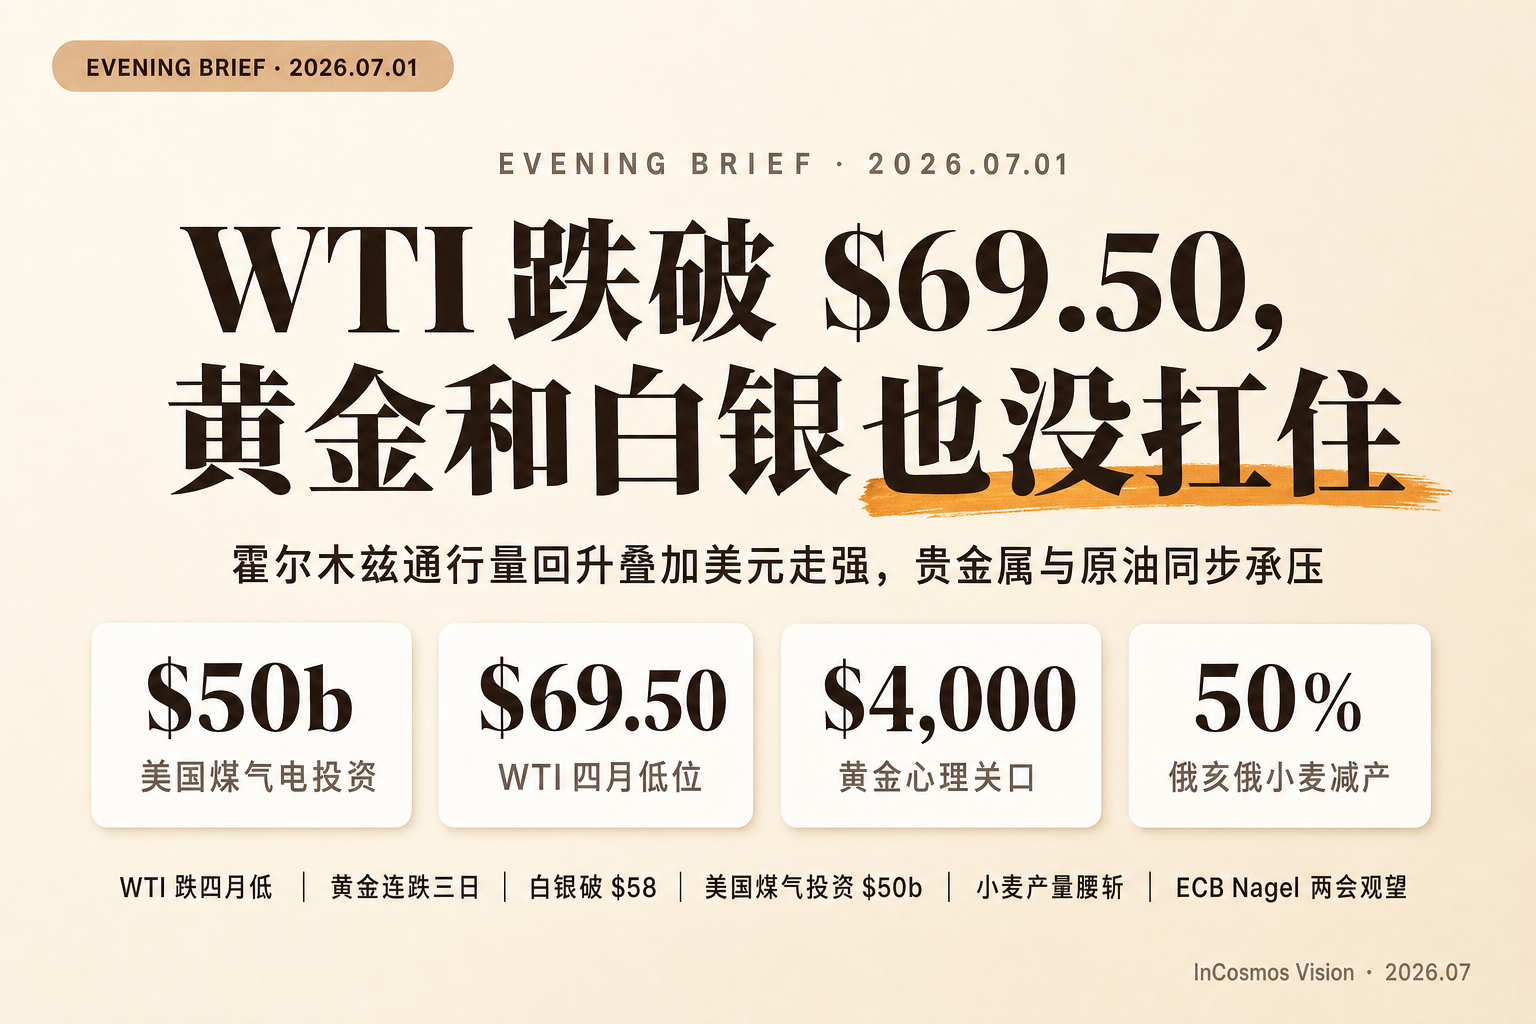
WTI跌破69.50美元,霍尔木兹海峡通行量回升缓解供应担忧
West Texas Intermediate (WTI) 原油盘中下探至 69.40 美元/桶附近,较二季度末大幅回落。霍尔木兹海峡船舶通行数量出现恢复迹象,中东地缘溢价预期同步降温。市场定价重心转向波斯湾地区供应修复及美国创纪录产量释放。布伦特同期同步走弱,ICE 季度结算显示空头压力延续。
欧元区通胀降幅超预期,油价回落拖累核心指标
欧洲统计局数据显示,欧元区调和消费者物价指数(HICP)环比增速放缓幅度超出市场一致预期。中东和平进程推进促使全球能源价格下行,直接压低工业与运输成本。通胀降温削弱了央行维持高利率的紧迫性,欧元兑美元在数据公布后承压至 1.1390 附近。
工业金属受美联储与伊朗局势双重牵引,铜价获支撑
伦敦金属交易所(LME)及 COMEX 铜价在亚洲早盘维持偏强震荡。ING 大宗商品团队指出,资金正同步追踪美国联邦储备委员会利率路径与美伊谈判进展。铝价因供应过剩预期持续承压,铜锌等基础金属成为宏观博弈的交叉点。
黄金连续三日走弱失守4000美元关口,等待美联储主席讲话
XAU/USD 现货金价在欧盘前半段交投于 4,000 美元心理关口下方,延续第三日跌势。美元指数反弹至 101.35 附近,美国国债收益率走高进一步压制无息资产吸引力。市场焦点转向美联储主席沃什讲话,等待利率路径指引。
美国数据中心用电激增,煤电与气电投资额达500亿美元
国际能源署(IEA)数据指出,美国企业今年在煤炭与天然气发电领域的资本支出预计达到 500 亿美元。科技巨头带动的数据中心建设推高燃气轮机需求,使美国在该两项燃料的投资额首次超过中国 30 亿美元。电网负荷攀升直接拉动现货天然气与动力煤的远期曲线结构。
欧央行理事保持利率决策开放态度,中东局势成关键变量
欧洲中央银行管理委员会成员 Joachim Nagel 表示,在下一届两次议息会议上将维持政策选项的开放性。中东地缘冲突走向及其对能源价格与通胀预期的传导路径仍存不确定性。欧元区经济增长放缓与物价回落交织,为货币政策调整预留了观察窗口。
South32剥离铝业资产,新管理层转向铜锌业务聚焦
澳大利亚矿业公司 South32 完成铝业务出售交易,该板块曾贡献公司约 60% 的利润。新任首席执行官 Matt Daley 上任首日即宣布战略重心转移,将资源集中于铜与锌矿山的产能优化与勘探。工业金属供应链格局因头部企业资产置换出现结构性调整。
白银跌破58美元,美债收益率走高压制工业与贵金属双属性
XAG/USD 现货银价在亚洲早盘回落至 58 美元下方。美国宏观经济数据强劲推升美元指数,10年期国债收益率上行削弱白银的避险配置价值。工业需求预期与金融属性博弈下,金银比价维持高位震荡。
波兰通胀不及预期,加息交易消退引发货币波动
波兰统计局公布的消费者物价指数低于市场预测,削弱了兹罗提的利率支撑逻辑。Commerzbank 指出,通胀降温已抹去市场对 2026 年加息的预期,四季度降息讨论可能重新进入政策议程。东欧主要经济体的价格回落为区域大宗商品定价提供新的宏观锚点。
俄亥俄州南部霜冻致小麦产量显著下滑,天气扰动延续
晚霜与持续降雨导致俄亥俄州南部冬小麦单产预期大幅下调。播种期延误造成的隐性损伤已在玉米与大豆作物中同步显现。美国中西部农业带进入关键生长期,七月至八月的降水分布将直接决定全年谷物供应基本面。