一、新闻资讯
⛽ 能源
Urals原油跌破42美元,俄罗斯财政预算承压
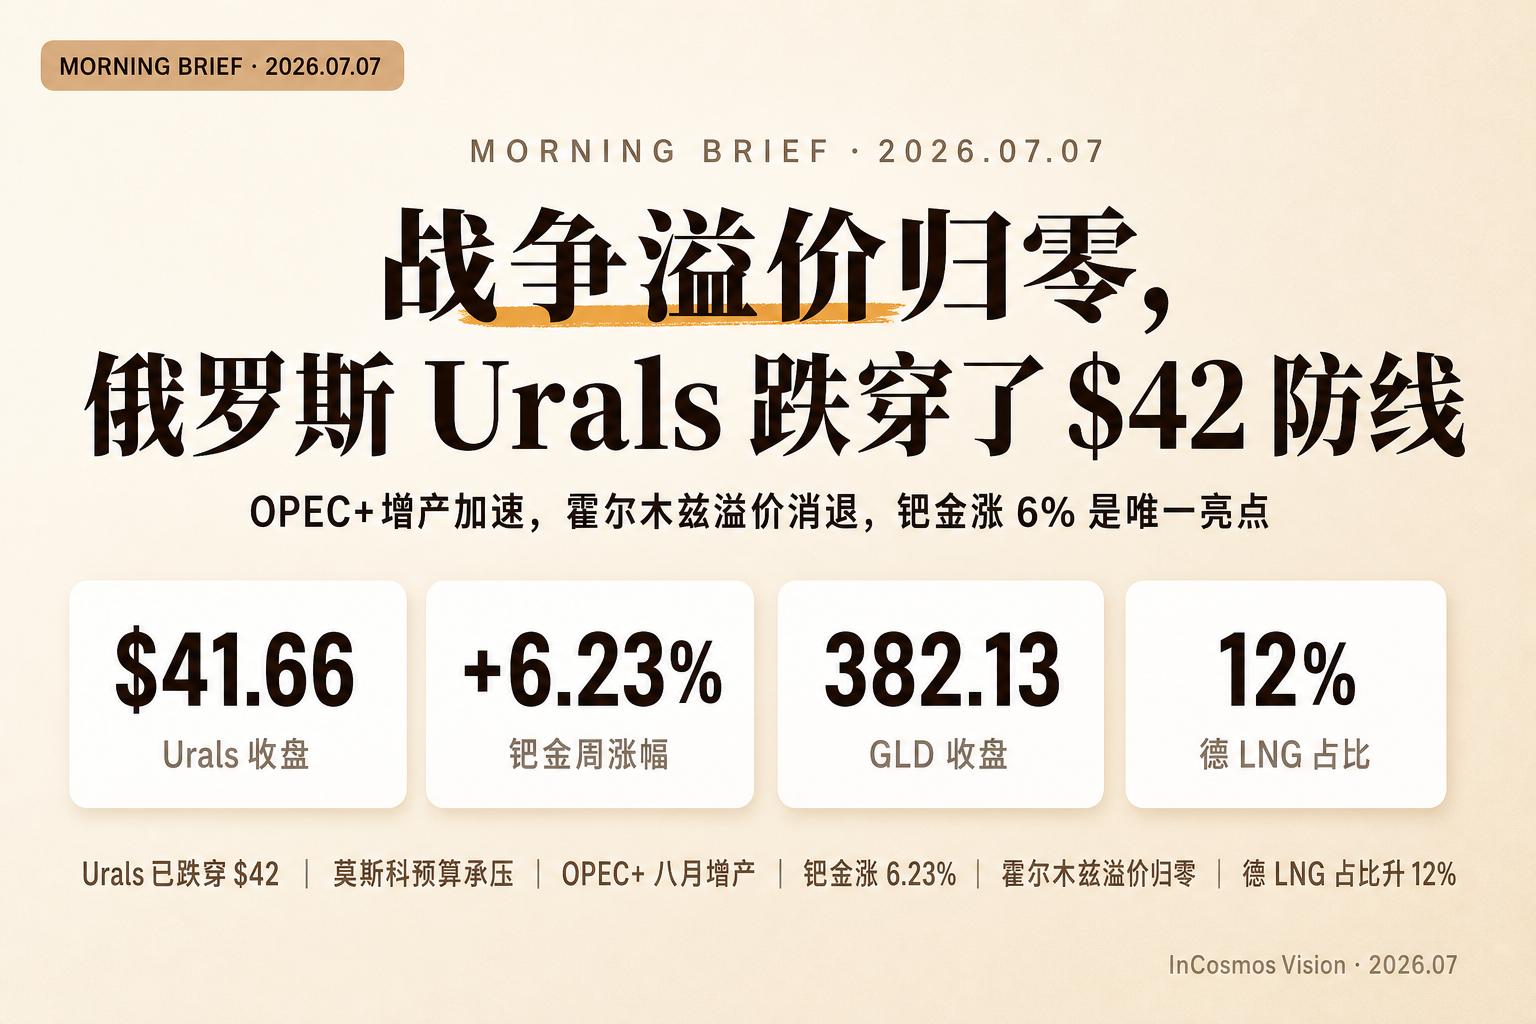
俄罗斯标志性原油Urals在7月前三日均价跌至41.66美元/桶,较冲突前水平回落。价格下行抹去莫斯科此前获取的溢价,并对假设油价维持59美元左右的联邦预算构成压力。自3月以来Urals曾连续数月站稳59美元上方,6月随美伊恢复航运协议升至60.92美元,近期供应预期改善加速了价格修正。 → oilprice
OPEC+已同意自8月起增产,油价风险溢价消退
油价在OPEC+同意自8月起提高产量目标后出现回落。主要产油国通过霍尔木兹海峡的出口正在恢复,尽管计划增产,但持续的地缘紧张局势可能限制实际产出上限。海湾地区原油出口虽逐步复苏,但仍低于冲突前水平,而俄罗斯因炼厂受损导致原油发运量意外攀升。市场正观察后续配额执行力度与现货贴水变化。 → marktaux
供应端回归常态,布伦特与WTI承压下行
供应端逐步回归常态正对布伦特与WTI原油价格形成压制。BNY指出OPEC+已正式批准新一轮产量配额上调,标志着产能恢复进程延续。随着主要出口通道航运流量修复,前期因封锁产生的溢价正在快速消退。现货市场贴水扩大,交易重心转向实际发货量与炼厂采购节奏的匹配情况。 → fxstreet_commodities
美伊临时协议推动供应回升,全球原油过剩担忧升温
美伊达成临时和平协议推动原油供应回升,霍尔木兹海峡航运恢复引发全球原油过剩担忧。Commerzbank指出七家OPEC+成员国将于8月再次提升产量,进一步加剧市场供给压力。当前价格下行主要受宏观流动性预期与实物供需再平衡双重驱动,短期波动率维持高位。 → fxstreet_commodities
🌍 地缘
华盛顿推进预案削弱霍尔木兹海峡封锁威慑力
伊朗长期依赖霍尔木兹海峡作为核心地缘筹码。2月美以联合军事行动初期,德黑兰封锁航线导致航运中断与价格剧烈波动。华盛顿正推进多项预案削弱海峡封锁威慑力,后续航运保险费率与替代管道运力将决定地缘风险溢价消退节奏。 → oilprice
德国LNG进口占比升至12%,能源结构加速转向
德国上半年LNG进口占总气源比例升至12%,较去年同期增加两个百分点。尽管中东局势导致霍尔木兹海峡关闭切断卡塔尔与阿联酋供应,德国联邦网络管理局数据显示其北海与波罗的海接收站仍保持高负荷运转。欧洲最大经济体正加速转向美国LNG替代方案,能源结构转型在外部冲击下被迫提速。 → oilprice
🪙 贵金属
钯金领涨贵金属板块,就业疲软提振避险需求
上周表现最佳的贵金属为钯金,涨幅达6.23%。钯金与黄金、白银、铂金同步走强,源于美国就业数据疲软显示经济动能放缓,资金转向保值资产。薪资增长预期降温重新点燃对美联储降息路径的博弈,实物买盘在MCX与伦敦市场持续介入,支撑贵金属整体估值中枢上移。 → Kitco
黄金维持震荡白银回落,加息预期削弱驱动逻辑
黄金价格维持震荡整理,白银出现小幅回落。原油价格下行削弱了美国联邦储备委员会加息预期,利率敏感型资产定价逻辑发生切换。MCX市场参与者指出贵金属底层支撑依然稳固,现货溢价与ETF持仓变化显示中长期配置需求未减,短期波动主要受宏观数据发布节奏影响。 → AP7AM
MCX金银期货承压下行,美元指数走强施压实物买盘
MCX黄金与白银期货承压下行,跟随全球金银价格同步走低。美国联邦储备委员会加息预期升温与美元指数走强构成持续空头压力。印度市场进口成本上升抑制实物买盘,资金面呈现阶段性流出态势。宏观流动性收紧预期压制贵金属风险偏好,短期技术面需关注关键支撑位得失。 → CNBC TV18
💱 宏观
TD Securities预测美国产出横向盘整,滞胀风险犹存
TD Securities预测美国2026年产出增长将呈现横向盘整,略低于趋势水平,实际GDP同比增速约2.0%,失业率维持在4.3%附近。伊朗冲突与油价冲击带来滞胀风险,人工智能投资与高收入群体消费提供需求支撑。经济数据分化加剧政策制定难度,通胀黏性使利率路径维持高位震荡。 → fxstreet_commodities
🌾 农业 / 其他
South32以56亿美元剥离铝业资产,聚焦高毛利矿种运营
South32以56亿美元将旗下几乎全部铝业资产出售给Alcoa。交易完成后,South32将剥离低毛利业务线,集中资源发展高利润的铜、锌、银及铅矿运营。铝业板块整合加速行业集中度提升,长期看有助于优化全球精炼铝产能布局与供应链定价机制。 → mining_com
二、基本面数据看板
价格来源:Yahoo Finance;表内价格、涨跌幅、汇率、美元指数与 10Y 美债收益率均按 Yahoo Finance 截至 2026-07-06 收盘数据整理。个别非 Yahoo Finance 数据需在对应条目内另注来源与日期。
| 品种 | 价格 | 驱动要点 |
|---|---|---|
| 黄金 GLD | 382.13 | 就业数据疲软提振避险需求,降息预期波动支撑估值中枢 |
| 白银 SLV | 56.11 | 原油回落削弱加息博弈,工业与金融属性共振引发资金分歧 |
| 铂金 PPLT | 14.83 | 钯金领涨带动贵金属板块情绪,汽车催化剂需求预期改善 |
| WTI CL=F | 68.78 | OPEC+已同意自8月起增产,霍尔木兹航运恢复压制风险溢价 |
| Brent BZ=F | 72.13 | 供应常态化预期延续,现货贴水扩大反映炼厂采购节奏放缓 |
| 天然气 NG=F | 3.24 | 夏季用电高峰临近,库存去化速度决定短期反弹空间 |
| 铜 HG=F | 6.22 | 宏观流动性预期切换,制造业PMI分化制约工业金属上行 |
| 铝 ALI=F | 3265 | South32铝业资产整合加速行业集中度,长期产能布局重塑 |
| 美元指数 DX-Y.NYB | 100.86 | 美国产出横向盘整与通胀黏性并存,利率路径维持高位震荡 |
| EUR/USD | 1.14 | 欧洲能源结构转向美国LNG替代,跨境资本流动影响汇率定价 |
| USD/CNY | 6.79 | 美元指数走强施压非美货币,大宗商品计价波动传导至进口成本 |
| USD/JPY | 162.06 | 美债收益率维持4.48%高位,利差交易主导日元短线波动 |
| 标普500 ^GSPC | 7537.43 | AI资本开支与高收入消费提供需求支撑,滞胀风险压制估值扩张 |
| 10Y美债 ^TNX | 4.48 | 通胀黏性延缓降息进程,实际利率上行对贵金属形成定价锚 |
| VIX ^VIX | 15.57 | 地缘冲突缓和降低尾部风险溢价,期权市场隐含波动率回归均值 |