一、新闻资讯
⛽ 能源
Brent冲高回落,供应风险仍未解除
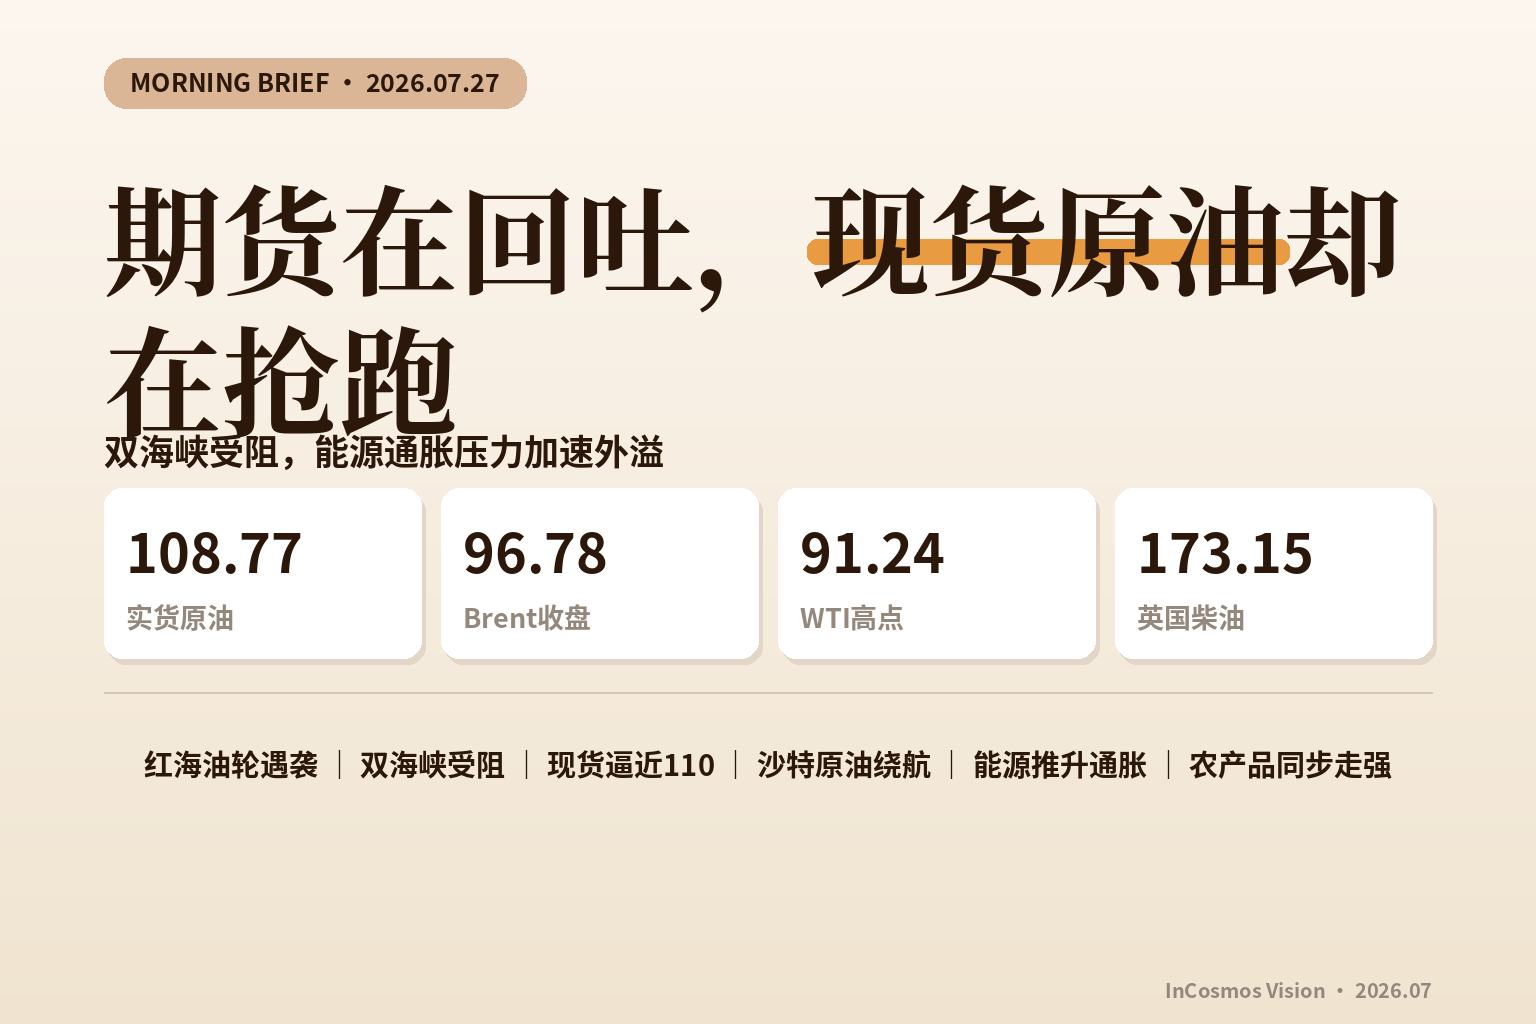
Brent周四一度重返100美元上方,周五回落3.9%至96.78美元,但此前连续四日上涨。中东战事持续影响油气运输,美国战略储备缓冲能力较年初减弱,短线回落尚未消除海峡封锁带来的供应压力。 → 香港电台
红海油轮遇袭扩大运输中断范围
胡塞武装宣称袭击两艘沙特油轮,其中一艘起火,原油运输风险由霍尔木兹海峡延伸至曼德海峡。Brent当日最高触及100美元,WTI升至91.24美元,两个关键航运节点同时受阻推高供应中断风险。 → Aaj TV
现货原油逼近110美元,买家争抢近月供应
实货市场比期货基准更紧张,日期Brent周四升至105.70美元,北海Forties周五达到108.77美元。中东、黑海供应同时受扰,亚洲炼厂转向大西洋盆地寻找替代货源,近月原油溢价明显扩大。 → Business Recorder
沙特原油绕行非洲,航程与运费承压
红海安全风险迫使部分沙特货物改道非洲,沙特阿美从埃及地中海港口提供额外船货。韩国炼厂已租船装载200万桶原油,拟于8月18日至20日启运;若绕行持续,亚洲到货周期和运输成本仍将承压。 → Business Recorder
英国成品油零售价继续追赶原油涨幅
英国汽油均价升至每升156.19便士,柴油达到173.15便士,日均分别上涨0.62和1.01便士。柴油价格较2月28日高21.6%,原油冲高正在向终端燃料传导,运输与居民能源开支面临进一步上行压力。 → GB News
🌍 地缘
两大海上咽喉面临联动冲击
霍尔木兹海峡紧张尚未缓解,红海油轮袭击又增加曼德海峡受阻概率。两条航线分别连接海湾出口和苏伊士通道,若军事行动继续外溢,油轮改道、保险费用和交付延误可能共同收紧全球能源物流。 → ZeroHedge
全球军费扩张加深资源供应链风险
材料援引SIPRI数据称,2025年全球军费约2.887万亿美元,连续第11年增长;欧洲军费增加14%至约8640亿美元,亚洲及大洋洲增长8.1%至约6810亿美元。军工扩产将持续牵动能源、金属与关键矿产需求。 → ZeroHedge
💱 宏观
能源与关税夹击通胀预期
美国股市周五涨跌不一,标普500收于7411点附近,并连续第二周下跌。中东冲突推高能源成本,新一轮关税覆盖范围扩大,两项压力均可能向消费价格传导,使货币政策面对增长与通胀之间更尖锐的约束。 → 香港电台
美联储决议将与油价共同牵动风险资产
本周市场将同时评估美伊冲突、霍尔木兹海峡航运和原油波动,并等待美联储政策会议。若政策指引继续强调通胀风险,高能源价格与利率预期可能形成叠加压力,美元、债券收益率及商品定价均会受到影响。 → Business Standard
🌾 农业 / 其他
天气与中国需求共同推升农产品
小麦、玉米、大豆和咖啡同步走强,驱动来自不利天气、地缘冲突及中国需求。美国硬红冬麦部分产区的作物状况处于近三十年偏低水平,供应担忧由能源市场扩散至农产品,粮食与软商品价格波动随之放大。 → EconoTimes
二、基本面数据看板
价格来源:Yahoo Finance;表内价格、涨跌幅、汇率、美元指数与 10Y 美债收益率均按 Yahoo Finance 截至 2026-07-27 收盘数据整理。个别非 Yahoo Finance 数据需在对应条目内另注来源与日期。
| 品种 | 价格 | 驱动要点 |
|---|---|---|
| 黄金 GLD | 371.9 | 地缘风险提供避险支撑,美元走强构成牵制 |
| 白银 SLV | 52.59 | 避险属性与工业需求交织,波动保持偏高 |
| 铂金 PPLT | 14.43 | 贵金属情绪支撑价格,工业需求决定延续性 |
| WTI CL=F | 89.31 | 海峡运输受阻风险支撑,冲高后出现回吐 |
| Brent BZ=F | 96.78 | 实货供应偏紧,红海与海湾风险共同抬价 |
| 天然气 NG=F | 2.89 | 定价仍受季节需求、库存与天气变化主导 |
| 铜 HG=F | 6.36 | 宏观预期与供应约束并存,美元形成扰动 |
| 铝 ALI=F | 3448.75 | 能源成本及供应链风险支撑工业金属价格 |
| EUR/USD | 1.14 | 美联储政策预期与避险美元需求相互拉扯 |
| USD/JPY | 163.58 | 美日利差继续支撑美元,日元维持弱势 |
| 美元指数 DXY | 101.47 | 通胀与利率预期强化美元的防御属性 |
| VIX ^VIX | 18.58 | 地缘冲突和政策不确定性维持风险溢价 |