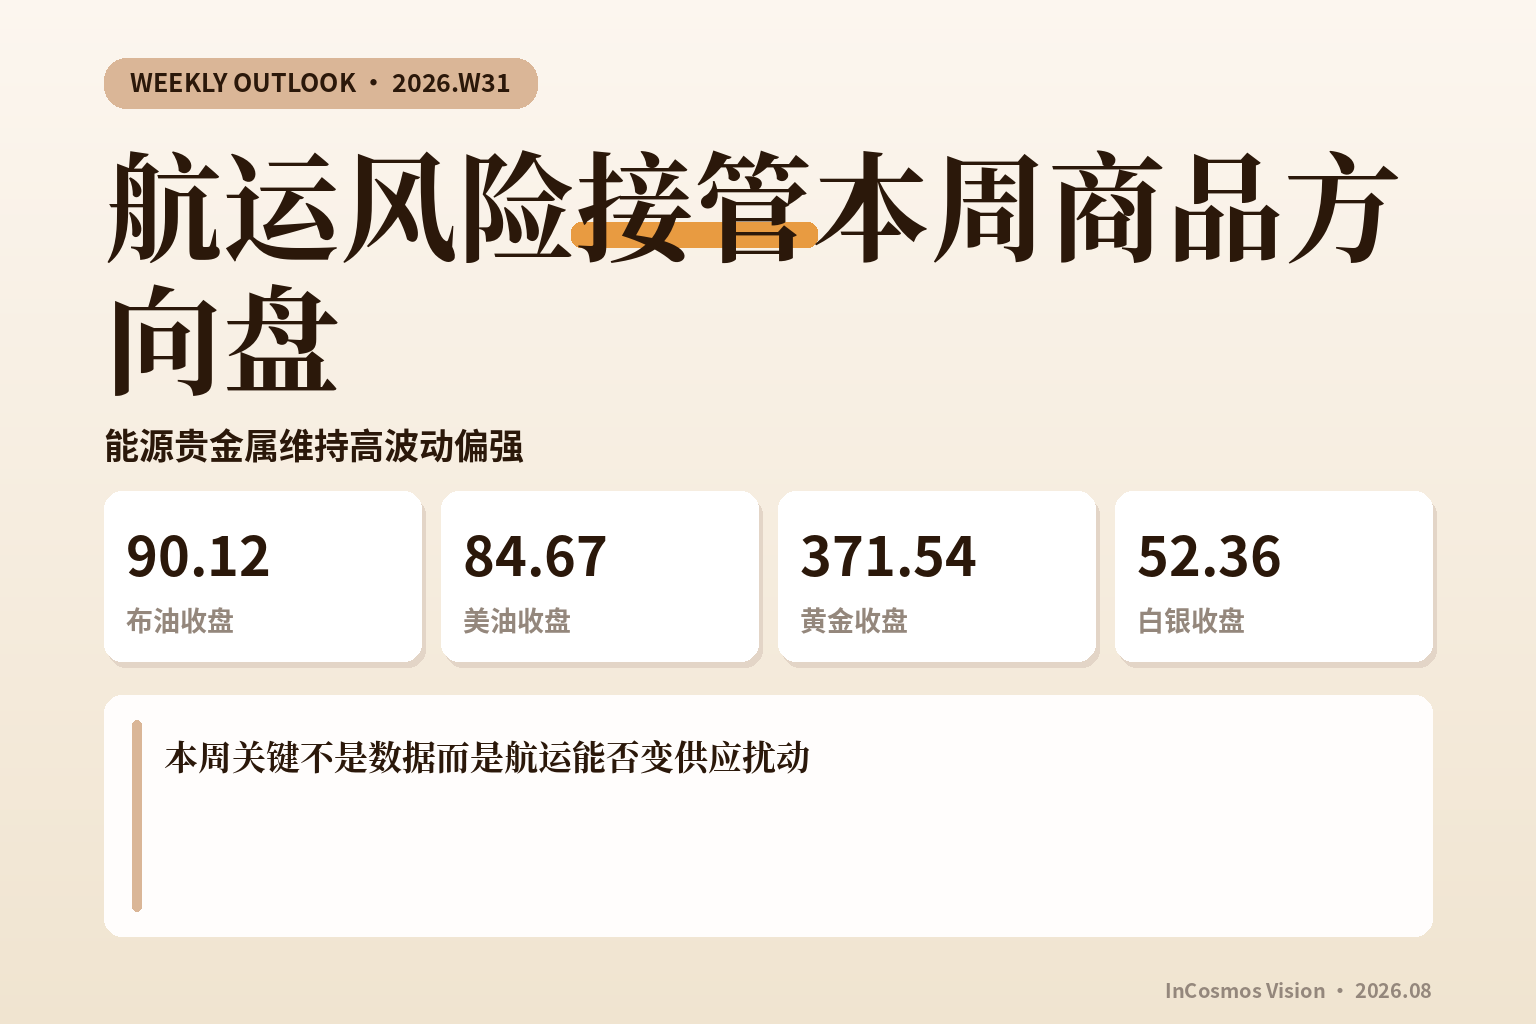
上周大宗商品的主线集中在能源运输风险外溢与贵金属避险需求延续之间。7月31日,Brent收于90.12,WTI收于84.67,霍尔木兹海峡、黑海航运和俄罗斯炼厂相关消息继续把风险溢价留在油价中;同时,GLD收于371.54、SLV收于52.36,贵金属仍受地缘冲突和美联储沟通不确定性的共同支撑。铜收于6.47,铝收于3364.25,工业金属对能源成本与宏观需求的敏感度上升。本周更关键的是航运风险是否转化为持续供应扰动。当前环境更支持能源与贵金属维持高波动偏强格局。
—
📊 上周回顾:运输通道重新成为定价核心
7月最后一周,能源市场的风险定价不再只围绕产量配额,而是回到运输通道本身。7月31日,Brent收于90.12,WTI收于84.67,价格位置已经反映出中东风险仍未退出。霍尔木兹海峡相关事件持续牵动原油、天然气和化工链条,因为该通道不仅影响原油运输,也影响液化天然气和部分石化原料的区域流向。能源价格偏高时,炼厂利润、油气公司财报和终端通胀预期会同时被重新评估,股票市场也更容易把能源板块当作地缘风险的对冲载体。
黑海方向的冲突同样强化了航运风险。乌克兰对俄罗斯战略轰炸机基地和主要炼厂的夜间打击,使市场继续关注黑海、亚速海和乌克兰港口相关物流的保险、装运和延迟成本。黑海不是全球原油唯一通道,但它与粮食、成品油、军需物流和区域贸易相关度较高,一旦船舶安全风险持续存在,风险溢价会通过运费、保险费和交付周期进入商品价格。对交易端而言,黑海事件的影响不是单日冲击,而是反复抬高供应链摩擦成本。
贵金属上周延续强势背景。7月31日,GLD收于371.54,SLV收于52.36,PPLT收于14.96。黄金和白银的支撑来自两条线:一条是地缘风险下的避险需求,另一条是美联储政策沟通不透明带来的利率路径不确定。若美联储保持沉默或释放不清晰信号,实际利率预期难以稳定,贵金属就更容易维持高位震荡。工业金属则更依赖需求预期,铜收于6.47、铝收于3364.25,能源成本上升会抬高冶炼与运输成本,但高油价若压制终端需求,铜铝上行会受到约束。
—
🥇 贵金属展望:避险买盘先回到黄金
本周贵金属的关键变量仍是利率预期与地缘风险的组合。GLD在7月31日收于371.54,SLV收于52.36,价格已经不低,追涨资金需要新的触发条件。若中东冲突继续围绕霍尔木兹海峡发酵,避险买盘先回到黄金;若美国政策沟通继续缺少清晰路径,债券市场对通胀和增长的分歧也会帮助贵金属维持韧性。
白银的交易难度高于黄金。SLV收于52.36,既受贵金属属性支撑,也受工业需求预期牵引。能源价格维持高位时,制造业成本上行会压制一部分需求预期,但地缘风险又会吸引资金进入贵金属篮子。白银因此更容易出现高波动,而不是单边平滑上涨。黄金相对更纯粹,白银则需要同时观察避险情绪和工业金属表现。
铂金方面,PPLT收于14.96,价格弹性仍取决于工业链需求和贵金属联动。若美元维持相对稳定,USDCNY在8月2日为6.75,亚洲进口端压力暂时没有进一步放大;若美元重新走强,贵金属会面对汇率与实际利率的双重扰动。本周贵金属更适合观察回落承接力度,而不是单纯根据地缘新闻追高。
—
⛽ 能源:原油还在等库存确认
能源市场本周最重要的矛盾,是OPEC+产量配额变化与运输风险之间的拉扯。OPEC+可能继续提高石油产量配额,但相关报道也指出这未必能够压低油价。配额增加影响的是名义供应预期,霍尔木兹海峡和黑海冲突影响的是可运输、可交付、可保险的有效供应。若航道风险上升,增产消息对油价的压制会被明显削弱。
霍尔木兹海峡仍是本周能源价格的核心观察点。8月2日的报道显示,美国总统特朗普称中东盟友提出结束伊朗战争的协议框架,并表示暂缓新的打击;该框架涉及霍尔木兹海峡开放和伊朗核威胁问题。由于报道发生在今日,表述只能作为本周潜在缓和路径观察。若相关安排推进,油价中的一部分极端风险溢价可能回落;若谈判停滞或再度出现船舶袭击,Brent在90.12附近形成的高位定价会继续得到支撑。
天然气也不能脱离航运风险单独定价。NG收于2.75,绝对价格低于原油表现,但液化天然气运输船遭袭消息使市场重新关注中东通道对LNG的影响。天然气价格未必立即复制油价涨幅,因为区域库存、管道供应和季节需求会缓冲冲击;但一旦航运保险和船期受扰,亚洲与欧洲的远期采购情绪会先发生变化。原油还在等库存确认,但本周能源板块仍偏向高波动,供给标题新闻对盘面的影响会大于常规库存逻辑。
—
💱 宏观 & 外汇:美元稳定暂缓输入型压力
宏观层面,本周市场需要同时处理增长韧性、通胀压力和政策沟通不确定。Atlanta Fed GDPNow模型显示Q3美国实际GDP增长为5%,这是一个偏强的增长信号。强增长和高能源价格同步发生,美联储短期释放宽松信号的空间会受限。对商品而言,增长强有利于需求预期,但高利率预期会压制估值型资产和无息资产,贵金属因此会在避险与利率之间摇摆。
汇率端,EUR/USD在7月31日为1.15,USDCNY在8月2日为6.75。美元兑人民币维持在该位置时,中国进口大宗商品的汇率压力没有出现新的急剧放大。对铜、铝和能源进口端而言,汇率稳定能缓冲一部分外盘价格上涨压力;但若美元因美联储偏鹰沟通而重新走强,进口成本与商品金融属性会同时承压。
美联储沟通风险仍需要重点跟踪。市场对美联储不愿透露政策走向感到不安,股票交易员准备迎接更大波动。政策沟通越模糊,市场越倾向通过债券收益率、美元和贵金属价格自行定价。商品市场本周的宏观锚不在单次讲话,而在美债、美元和能源价格是否同向上行;若三者同步偏强,工业金属会比贵金属更容易受到压制。
—
📈 股市前瞻:能源利润支撑板块,指数面对波动扩散
股市本周的商品相关线索集中在能源公司利润与通胀压力之间。受国际能源价格上涨影响,美国两大石油巨头季度利润大幅增长。油价高位直接改善上游现金流和利润预期,能源股因此具备相对防御属性;但同一轮油价上涨也会推高通胀担忧,并压缩航空、化工、运输和消费板块的利润空间。
指数层面需要防范能源风险向更广泛资产扩散。若霍尔木兹海峡风险缓和,能源股的超额收益可能收窄,通胀担忧也会降温;若冲突继续扩大,高油价对企业成本和消费者预期的压力会更突出。S&P交易员准备迎接剧烈波动,反映出政策沟通和地缘风险正在同时影响股票估值。
工业金属对股市风险偏好的反馈也值得跟踪。铜收于6.47、铝收于3364.25,价格处在需要需求确认的位置。若股市风险偏好保持稳定,工业金属更容易承接能源成本带来的成本支撑;若指数波动加大并带动增长预期下修,铜铝可能从成本逻辑切换到需求担忧。本周股市对商品的反馈方向,取决于能源利润能否抵消通胀和政策不确定性带来的估值压力。
—
📅 下周重点数据日历
| 时间(JST) | 事件 | 前值 | 预期 | 来源 |
|---|---|---|---|---|
| 周三 21:30 | Brent/WTI 能源风险观察 | 90.12 | 84.67 | Yahoo Finance |
| 周四 21:30 | GLD/SLV 贵金属资金观察 | 371.54 | 52.36 | Yahoo Finance |
—
🔍 风险提示与方向判断
本周主要风险集中在三处:霍尔木兹海峡谈判若未推进,能源风险溢价可能继续留在油价中;黑海船舶冲突若扩大,运费和保险成本会进一步影响区域商品流;美联储沟通若继续模糊,美元、债券和贵金属波动会同步放大。当前环境更支持能源和贵金属维持偏强震荡,工业金属相对依赖需求确认,股市则更容易受到高油价和政策不确定性的双重扰动。
—
参考来源
- Ukraine Hits Russia’s Strategic Bomber Base and Major Oil Refinery in Overnight Strike — UNITED24 Media,2026-08-02
- 受国际能源价格飙升影响 美国两大石油巨头季度利润大幅增长 — 新浪财经,2026-08-02
- Trump holds off Iran strikes after Middle East allies outline deal — South China Morning Post,2026-08-02
- Q3 US Real GDP Growth At 5% — Free Republic,2026-08-01
- 沃什沉默疗法让市场受惊 美股交易员准备迎接狂风暴雨 — 新浪财经,2026-08-01
- OPEC+ may keep lifting oil output quotas amid Iran war. It won’t lower prices. — MarketWatch,2026-08-01