📄 报告信息 报告:Platinum Quarterly Q4 2025
发布日期:2026年3月 机构:World Platinum Investment Council (WPIC)
频率:季度 本期主题:2025年铂金市场录得WPIC有统计以来最大赤字(1,082 koz),地上库存被压至危险水位 原文获取:https://platinuminvestment.com/supply-and-demand/platinum-quarterly(免费下载)
据WPIC报告援引的市场数据,2025年铂金价格涨幅超过100%,2026年1月一度触及2,700美元/盎司附近的历史高位。很多人把这归因于贵金属的整体牛市,但WPIC最新季报给出了一个更硬的解释:铂金市场连续三年赤字,累计吞掉了近300万盎司的地上库存,到2025年底只剩下2,853 koz——大约相当于四个月的全球需求。
这份报告信息密度很高,我把它拆成三条主线:需求端谁在买、供给端为什么跟不上、以及2026年赤字为什么还会持续。
需求端:投资者和珠宝商同时发力

图源: World Platinum Investment Council
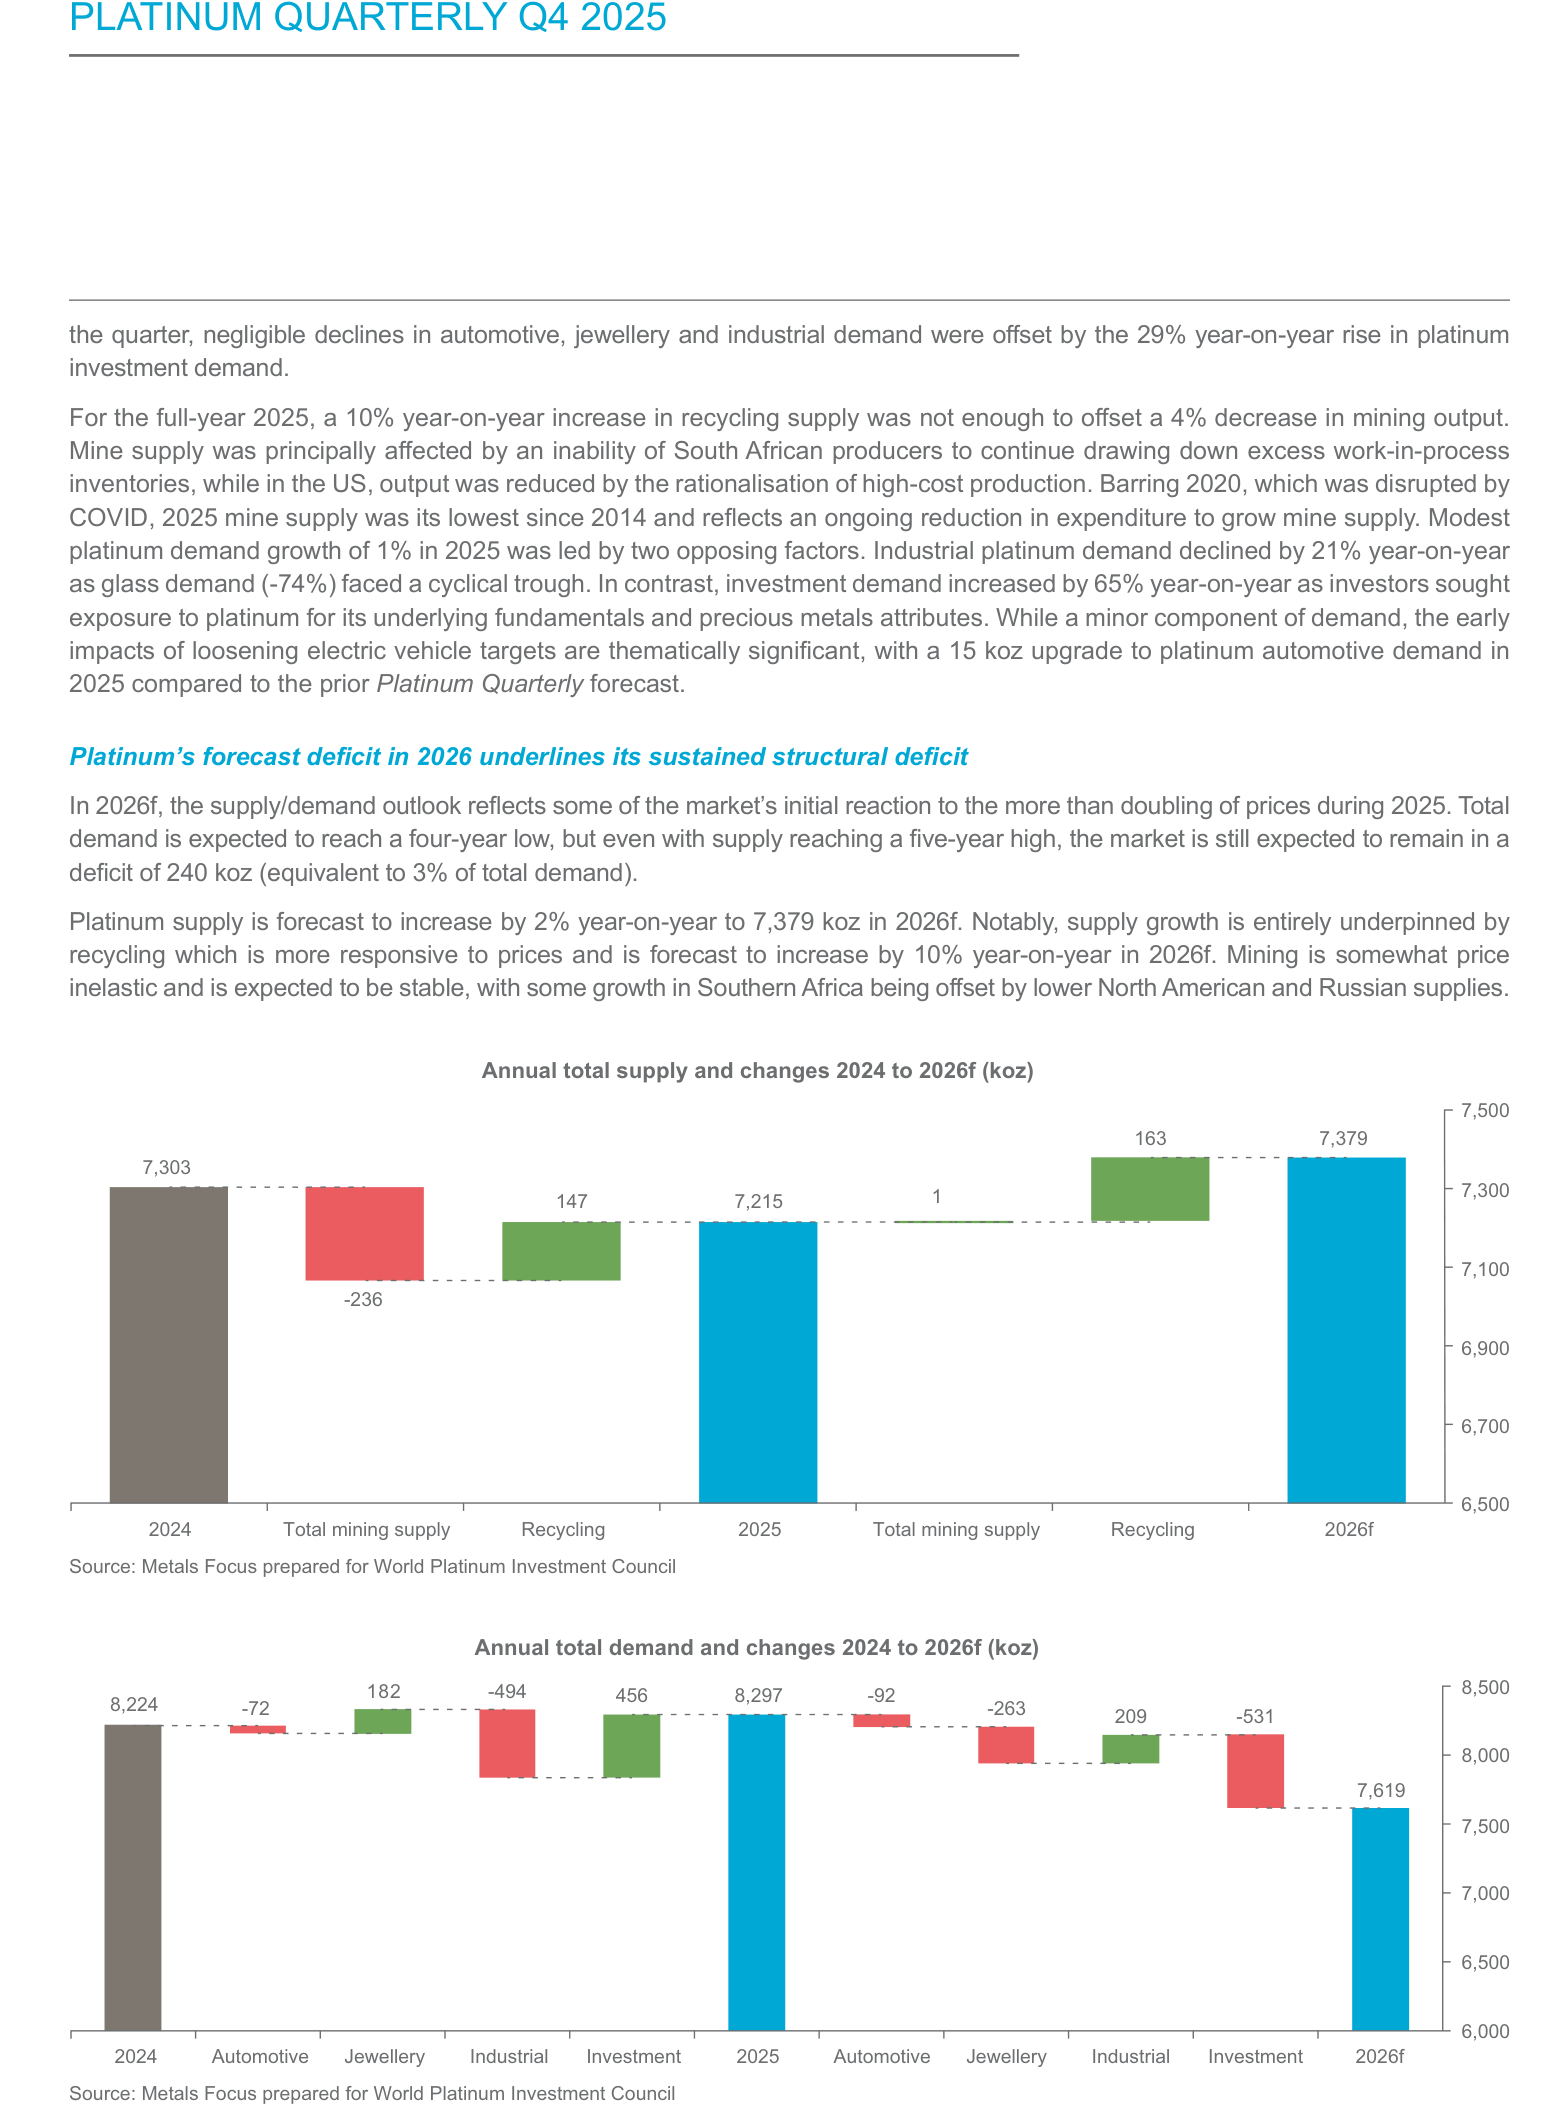
2025年铂金总需求8,297 koz,比2024年的8,224 koz增长了1%。数字看着不大,但结构变化剧烈。
投资需求暴增65%,从701 koz跳到1,157 koz。 这是最出人意料的部分。投资需求的三大子项分别是:ETF净流入234 koz,实物条币(bars & coins)需求从192 koz增长94%到372 koz,交易所库存增加384 koz——三项合计990 koz,剩余部分来自其他投资类别(含场外及机构持仓变化)。中国市场贡献了大头——500克以上的大金条需求保持在165 koz,零售条币活动活跃。WPIC在报告中提到一个细节:广州期货交易所(GFEX)2025年上线铂金合约,扩大了中国投资者的对冲和投资渠道,但GFEX的仓库库存数据尚未公布,这意味着实际的投资需求可能比报告数字更高。
珠宝需求同样强劲,全年2,190 koz,同比增长9%。中国珠宝加工量578 koz,同比暴增40%——主要集中在上半年的备货期。不过Q4出现了明显的去库存(同比下降3%),与中国取消SGE交付的增值税退税有关。北美和欧洲的珠宝需求都创了WPIC有统计以来的新高,分别达到470 koz和360 koz。背后的逻辑不复杂:黄金价格飞涨之后,铂金对珠宝消费者的性价比优势越来越明显。
工业需求则大幅下滑21%,从2,409 koz降到1,915 koz。 罪魁祸首是玻璃行业:从692 koz暴跌到177 koz,降幅74%。2023-2024年全球LCD和玻璃纤维产能扩张结束后,2025年进入了典型的铂金装载周期低谷——没有新产线开工,就不需要大量铂金做坩埚内衬。化工行业也从625 koz降到575 koz,PX(对二甲苯)新装置减少是主因。
汽车催化剂需求3,035 koz,同比下降2%。电动车渗透率继续上升(WPIC报告引用的数据显示2025年全球BEV销量约1,500万辆),但混合动力车的增长部分抵消了纯电的替代效应。分地区看,中国和日本的汽车催化剂需求逆势增长(分别+5%和+4%),欧洲和北美则各下滑8%——欧洲的原因是Euro 7排放标准过渡期内柴油车销量继续走低,北美则受到IRA(通胀削减法案)相关政策到期的影响。
供给端:矿山躺平,回收追不上

图源: World Platinum Investment Council
2025年铂金总供给7,215 koz,比2024年下降了88 koz。
矿山产量基本原地踏步。 精炼产量5,550 koz,跟前一年几乎持平。南非——占全球矿产铂金的71%——产出3,965 koz,小幅下降。俄罗斯676 koz维持稳定,津巴布韦502 koz也变化不大。矿业公司对铂金价格翻倍的反应出奇地冷淡,这跟铂金矿山的特殊结构有关:南非的UG2和Merensky矿层开发周期长,短期内很难显著增产。
回收是唯一有弹性的供给来源。 2025年回收量1,664 koz,同比增长10%。汽车催化剂回收贡献了1,227 koz,珠宝回收355 koz(其中中国珠宝回收从179 koz跳到233 koz,增幅30%——高铂价刺激了以旧换新)。回收对价格信号的响应比矿山快得多,但受限于报废车辆和旧珠宝的物理存量,增长也有天花板。
地上库存:从5,543 koz到2,853 koz,三年蒸发一半

图源: World Platinum Investment Council
这是整份报告最值得关注的数字序列。
2022年底铂金地上库存5,543 koz,2023年降到4,855 koz,2024年降到3,935 koz,2025年底只剩2,853 koz。三年时间,地上存量减少了将近一半。WPIC指出,当前库存水平仅相当于四个月出头的全球需求——一旦出现突发性需求(比如氢能产业加速、或者某个大型玻璃产能扩张周期重启),缓冲空间极其有限。
报告还提到了一个市场微观信号:铂金租赁利率在2025年持续走高,OTC市场出现现货升水(backwardation)。工业用户开始从”租赁铂金”转向”直接持有铂金”,这本身就说明市场对未来供应的信心在下降。
2026年展望:赤字缩窄但不消失
WPIC对2026年的预测是:总需求7,619 koz,总供给7,379 koz,赤字240 koz。比2025年的1,082 koz大幅收窄,但仍然是赤字——地上库存预计会进一步降至2,613 koz。
需求端的变化主要来自两块。投资需求预计从1,157 koz降到625 koz——ETF流入归零,交易所库存可能净减100 koz——但实物条币需求反而从372 koz增长到540 koz,增幅45%。WPIC预计中国、印度和欧洲的零售投资者会继续加大配置。工业需求预计回升11%到2,124 koz,主要靠玻璃行业从低谷反弹(177 koz → 340 koz)和化工行业恢复。
供给端,总量预计增长2%到7,379 koz。矿山产量仍然持平(5,553 koz),回收量预计再增10%到1,827 koz,高铂价继续激励报废催化剂和旧珠宝的回流。
汽车催化剂需求预计继续小幅下滑3%到2,943 koz,珠宝需求预计回落12%到1,927 koz——2025年中国市场的大规模备货不太可能重现。
报告留下的三个开放问题
第一个是GFEX的仓库数据。广州期货交易所铂金合约的实物库存目前不透明,一旦合约临近交割开始公布数据,可能会揭示额外的需求黑洞。
第二个是氢能产业的铂金用量。2025年氢能相关需求65 koz,2026年预计69 koz,绝对量还小。但如果欧盟和中国的绿氢计划加速推进,电解槽对铂族金属的需求可能出现非线性增长。这是一个长期变量,当前阶段不改变基本面,但值得持续观察。
第三个是美国贸易政策。WPIC在报告中提到,Section 232关税的不确定性让大量铂金滞留在CME仓库里,短期内压制了美国境外市场的可用供给。如果贸易政策放松,这部分库存可能释放,缓解全球市场的紧张程度。
🏛 关于世界铂金投资协会(WPIC) 世界铂金投资协会成立于2014年,总部位于伦敦,由南非主要铂金矿业公司发起设立。其核心使命是向投资者提供铂金市场的透明数据和独立研究,推动铂金作为投资资产的认知度。WPIC委托独立研究机构Metals Focus编制铂金供需数据。 主要出版物:Platinum Quarterly(季度)、Platinum Perspectives(月度)、Platinum Essentials(专题研究) 官网:https://platinuminvestment.com
来源
- WPIC, Platinum Quarterly Q4 2025, March 2026 — https://platinuminvestment.com/supply-and-demand/platinum-quarterly
- WPIC 投资研究主页 — https://platinuminvestment.com/investment-research
信息仅供参考,不构成投资建议。