📄 报告信息
- 报告:ING Why the Gold Rally Isn’t Over
- 机构:ING
- 发布日期:未标注
- 频率:未标注
- 本期主题:在经历了1月份令人瞩目的强劲飙升后,黄金市场近期步入了一个震荡整合期,金价伴随一定的抛售压力从高点回落
- 原文获取:查看/下载原文(公开链接)
目录
- 引言:黄金的回调只是中场休息?
- 支柱一:央行买盘——市场的坚实底座
- 支柱二:地缘政治风险重回舞台中心
- 支柱三:美联储政策转向提供的“逆风”转“顺风”
- 支柱四:ETF投资者兴趣的回归
- 支柱五:数字美元与储备进化的新篇章
- 总结:不平坦的上涨之路与核心要点
引言:黄金的回调只是中场休息?
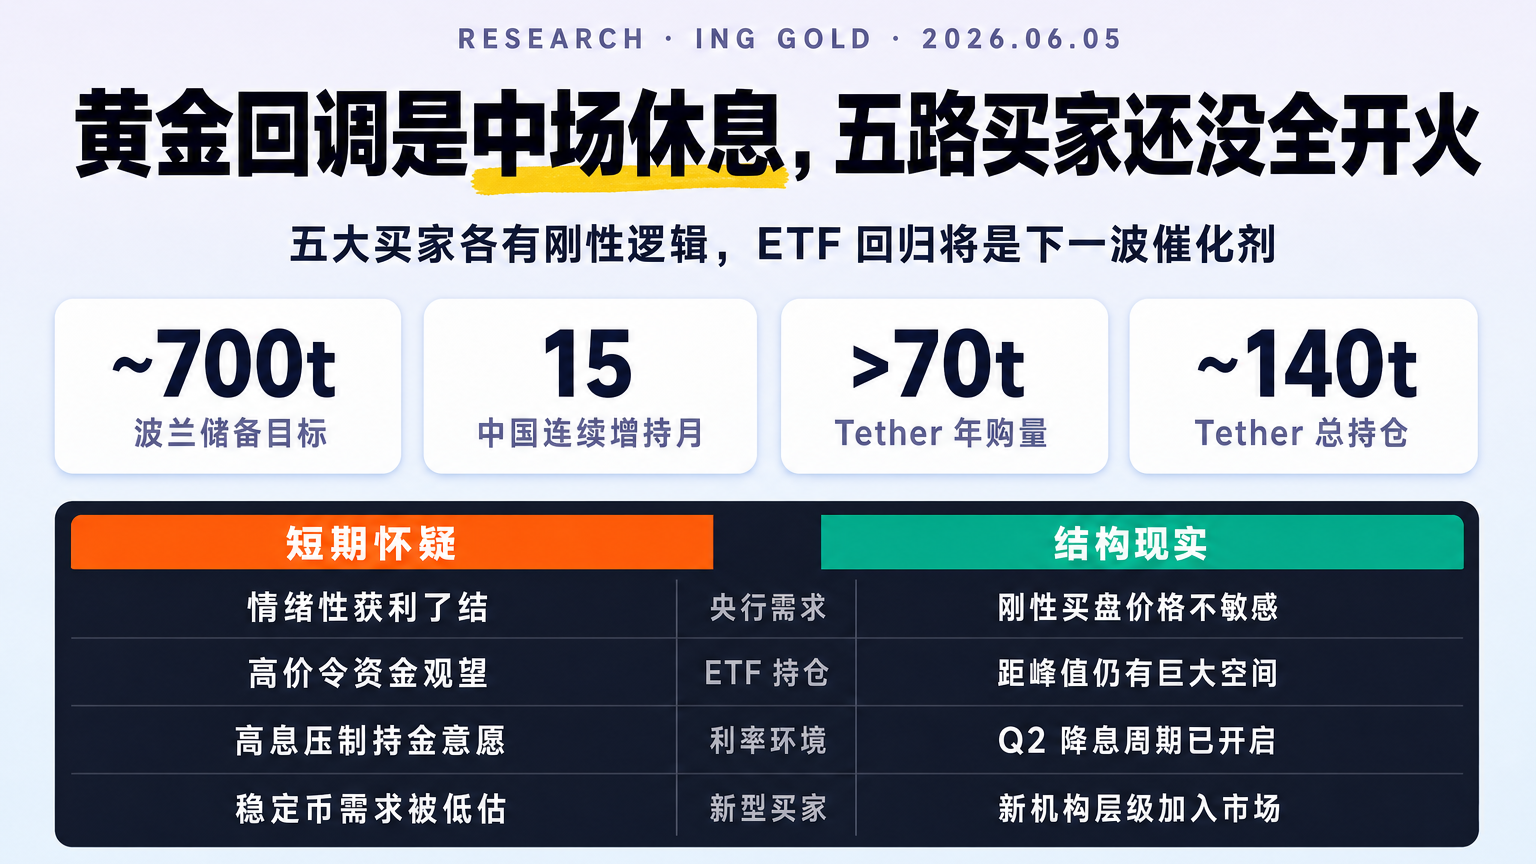
在经历了1月份令人瞩目的强劲飙升后,黄金市场近期步入了一个震荡整合期,金价伴随一定的抛售压力从高点回落。这种短期走势让部分投资者产生疑虑,认为金价已显疲态。
然而,作为长期观察全球宏观趋势的策略师,我倾向于将这一调整视为一场马拉松途中的“中场休息”。尽管短期的上涨势头可能因获利盘了结而放缓,但支撑金价的深层结构性驱动因素不仅依然稳固,而且正在进一步加强。宏观环境的底色并未改变,黄金的结构性拉升行情远未结束。
支柱一:央行买盘——市场的坚实底座
官方部门的需求已成为黄金市场名副其实的“定海神针”。自2022年俄乌冲突爆发以来,全球尤其是新兴市场国家央行,在面对制裁风险、地缘碎片化以及去美元化需求的背景下,显著加快了储备多元化的步伐。这种买盘具有高度的持续性,且表现出极强的“价格不敏感”特征。
以波兰为例,其黄金积累具有鲜明的战略属性。波兰央行明确表示,其目标是将其黄金储备从约550吨提升至约700吨。关键的战略细节在于:波兰设定的是一个“绝对吨位”目标,而非单纯的储备占比(如固定的30%份额)。这种基于总量的刚性需求意味着无论价格如何波动,其战略性的增持都会持续进行。与此同时,中国央行截至1月已连续15个月增持黄金,再次印证了主要央行对黄金作为底座资产的长期认可。
[SOURCE_IMAGE_3] 图表显示,自2022年以来,全球央行的年度黄金净购买量显著超过了2010-2021年的平均水平,反映出官方部门在当前地缘环境下对黄金储备的高度依赖。
[SOURCE_IMAGE_1] 图片展示了黄金实物与波兰克朗(Polish Zloty),象征着以波兰为代表的国家通过积累实物黄金来强化本国法定货币背后的战略储备,提升国家资产安全。
支柱二:地缘政治风险重回舞台中心
地缘政治风险现已重新成为主导宏观市场的关键力量。从中东局势的反复波动到全球贸易摩擦的升温,再到日益迫近的关税威胁,投资者正置身于一个政策高度不可预测的环境中。
这种不可预测性显著增加了全球资产的波动率。在贸易政策和地缘竞争不断重塑全球秩序的当下,黄金作为“终极对冲工具”的价值被无限放大。
黄金作为对冲地缘政治不确定性和政策冲击的“避风港”角色,已从战术性配置演变为全球投资组合中的结构性防御核心。
支柱三:美联储政策转向提供的“逆风”转“顺风”
货币政策背景的深刻变化正在为黄金提供新的动力。根据ING美国经济学家的最新预测,美联储预计将从今年第二季度正式开启降息周期,随着政策紧缩步伐的放缓,黄金所面临的宏观压力正在转化为助力。
核心逻辑在于:降息会直接拉低实际收益率(Real Yields),从而显著降低持有黄金这种非收益资产的“机会成本”。当通胀依然具有粘性而名义利率下行时,黄金作为“零票息”资产的相对吸引力将大幅提升。
[SOURCE_IMAGE_4] 图表展示了黄金ETF持有量与美联储基金利率上限之间的关系。请注意,图中右侧纵坐标(RH axis)代表利率,且采用了反向坐标(inverted)处理,这直观地揭示了利率下行(曲线上升)通常如何显著驱动资金流入黄金ETF。
支柱四:ETF投资者兴趣的回归
尽管实物黄金价格已处于高位,但目前的ETF持仓水平与2020年的历史峰值相比仍有巨大落差。这意味着,主流投资资金仍有广阔的流入空间。
在市场博弈中,ETF通常扮演着“价格放大器”的角色。这是因为ETF的资金流动与市场趋势和政策转向高度挂钩:当降息预期得到实质性确认,或地缘危机引发动量效应时,ETF持有者的集体回归往往能将稳健的上涨转化为垂直式的拉升,开启金价的“下一波”行情。
支柱五:数字美元与储备进化的新篇章
一个常被市场低估的结构性需求来源正异军突起:以美元为支撑的稳定币发行商。这代表了制度性储备资产演进的新趋势。
以全球最大的稳定币发行商Tether为例,去年其购买了超过70吨黄金,购买规模在所有已知买家中仅次于波兰。目前,Tether通过其储备及黄金挂钩代币(Gold-backed Token)持有约140吨黄金。这种需求模式在逻辑上更接近于央行的储备管理,而非散户的短线投机。这种“新型机构层级”需求的加入,为金价在历史高位提供了额外的结构性支撑层。
总结:不平坦的上涨之路与核心要点
展望未来,黄金的上涨路径未必是一条直线。当金价处于历史高位时,零售层面的实物需求(如珠宝和金条投资)会对价格变得敏感,这可能引发短期的修正或整合。
但从大周期来看,支撑黄金长期看涨的四大支柱依然不可动摇:
- 央行需求: 以波兰和中国为代表,基于战略总量的去美元化买盘。
- 地缘政治: 全球碎片化和政策不可预测性驱动的避险刚需。
- 美联储转向: 实际收益率下行降低了持金的机会成本。
- 新型买家: ETF流入的巨大潜力以及稳定币发行商等新型机构储备。
总而言之,当前的宏观大环境依然非常有利于黄金。对于具备远见的投资者而言,短期的回撤并非趋势的终结,而是布局这一长期结构性红利的契机。
🏛 关于荷兰国际集团(ING)
- 英文全称:ING Group
- 机构简介:ING is a Netherlands-based global banking group whose economics team publishes macroeconomic and commodities research.
- 代表出版物:ING Think research articles; commodities outlooks
- 官网:https://www.ing.com/