起因
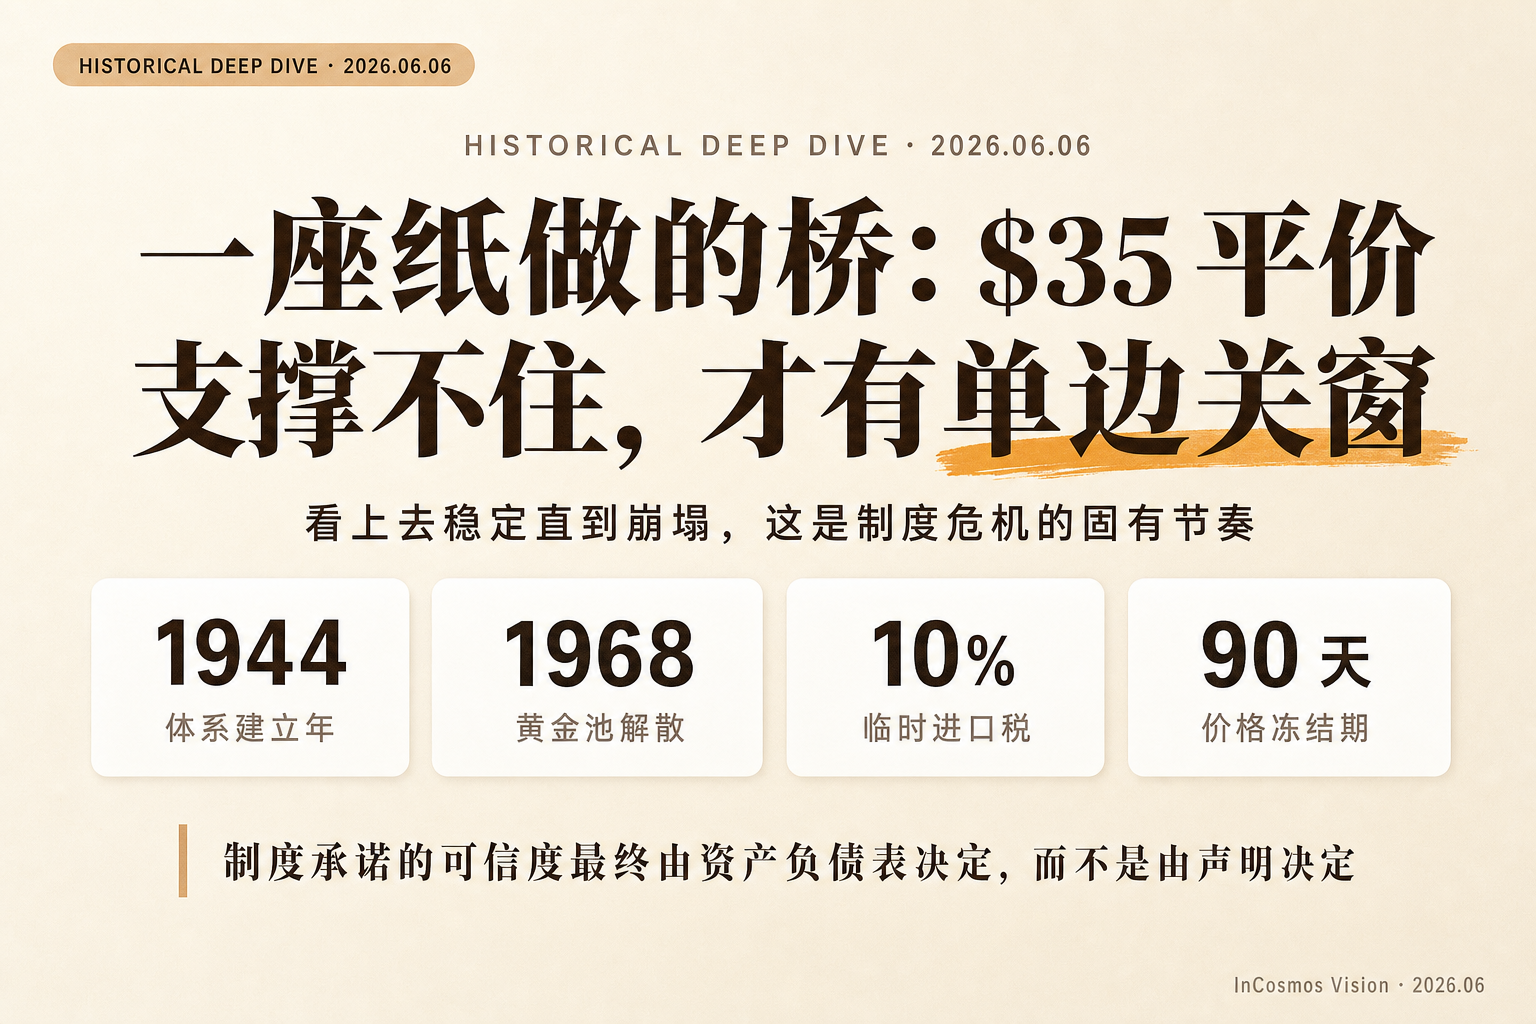
1944 年 7 月,四十四个国家的代表在新罕布什尔州的布雷顿森林签下战后国际货币体系的核心条款。美元被指定为唯一可稳定兑换黄金的储备货币,一盎司黄金被固定为三十五美元,其他主要货币按平价钉住美元,各国央行可以凭手中的美元向美国财政部按这一价格提取黄金。这套设计在战后近二十年里被认为是稳定的:美国有最大的黄金储备,欧洲和日本需要美元来重建生产体系,平价兑换承诺让各国愿意持有美元作为储备资产,而不是囤积黄金。
但这套秩序有一个隐性前提,就是海外美元规模必须维持在与本土黄金储备相称的比例之内。一旦海外美元远超本土黄金储备,平价承诺就只剩下信念,没有了支付能力。整个六十年代,这个比例不断恶化。越南战争、社会支出、贸易逆差和资本外流让美元供给超过黄金储备的承载能力,官方价格和自由市场价格之间的裂缝不断扩大。
到六十年代后期,这种结构性矛盾已经无法靠外交辞令掩盖。各国央行开始意识到,如果所有美元持有者同时要求兑换,美国实际上不再有足够的黄金。这是一种古典的银行挤兑结构,只不过被挤兑的是国家信用,被取走的是一国财政的储备资产。市场上对一盎司三十五美元平价的信任已经从央行层面渗透到金融市场,伦敦自由市场上的黄金价格开始偏离官方价格,并且偏离幅度持续扩大。这是固定汇率秩序进入第一阶段瓦解的起点。
发展
第一道公开的裂缝出现在 1968 年 3 月。在此之前,主要工业国通过一个被称为”伦敦黄金池”的非正式机制维持官方价格的稳定。这套机制的逻辑是,参与国央行按比例向伦敦市场投放黄金,把自由市场金价压制在每盎司三十五美元上下。在五十年代末和六十年代上半叶,这种干预的规模相对可控。但随着六十年代后期对美元兑换承诺的怀疑积累,伦敦市场的私人黄金需求迅速膨胀,黄金池每周需要投放的黄金量上升到无法承受的水平。
1968 年 3 月 17 日,伦敦黄金池正式解散,官方黄金平价与私人黄金市场价格被允许分裂。这一安排在制度上承认了一个事实:官方维护一盎司三十五美元平价已经不再具有完全的市场支撑,市场被允许在私人交易中寻找自己的金价。从这一刻起,黄金在制度上仍然是国际货币体系的锚,但在私人市场上已经被允许去寻找自己的价格。
官方平价和市场价格的裂缝被正式承认,是一个非常关键的语义转折。黄金从一个完全的制度变量,部分变成了一个市场变量。这种妥协在表面上稳住了局面,但实质上把矛盾推后而非解决。一旦私人市场允许浮动,市场价格就会持续偏离三十五美元,越偏离,就越显示出官方平价的虚构性。
各国央行的兑换需求并没有因为黄金池解散而减少,反而因为对未来兑换能力的怀疑而加速。1968 年到 1971 年之间,美国黄金储备持续流出,海外短期美元负债与黄金储备的比例从原先的可控范围跃升到挤兑式的危险区间。到 1971 年夏天,这种压力已经累积到了第二阶段瓦解的临界点。
高潮
1971 年 8 月 15 日,理查德·尼克松在国家电视上发表讲话,宣布一揽子”新经济政策”。最核心的一条是暂停美元兑换黄金,关闭了战后近三十年里一直敞开的兑换窗口。与此同时,新政策还包括对所有进口商品征收 10% 的临时附加税,以及在国内实施为期 90 天的工资和价格冻结。
在制度史上,这一晚的意义远远超出一次政策调整。它意味着战后最重要的国际信用承诺被单边撤回。三十五美元一盎司这个数字不再是美国财政部的承付义务,而是一段历史文献。各国央行第二天醒来发现,他们手中的美元储备失去了最后的兑换保障,只剩下市场上的购买力作为价值依托。
进口附加税和工资价格冻结这两条配套措施很快被遗忘,但暂停兑换的影响立刻渗透到全球市场。固定汇率秩序的第二阶段瓦解,是以美国单方面违约的形式完成的:不是体系自然崩溃,不是多边谈判破裂,而是承兑窗口被强制关上。
讲话之后的一年多时间,国际社会进入一段过渡期,主要工业国试图在新的平价框架下重启某种形式的固定汇率秩序。这一尝试的潜台词是,固定汇率体系还有救,只要平价被调整到一个新的均衡水平,市场就会重新接受。但市场没有接受。海外美元负债与本土黄金储备的根本失衡没有改善,美元在外汇市场上持续承压,主要货币相继被推到了浮动的边缘。
1973 年 3 月,主要工业国货币相继转向浮动汇率,国际货币基金组织事后把这一时期视为布雷顿森林固定汇率秩序整体退场的标志节点。从 1968 年伦敦黄金池解散,到 1971 年兑换窗口关闭,再到 1973 年浮动汇率被普遍接受,五年时间走完了三个阶段。
结局与教训
把这五年作为一段完整的告别过程来观察,可以得到几个直到今天仍然有效的判断框架。
第一,制度承诺的可信度最终由资产负债表决定,而不是由声明决定。美元兑换黄金的承诺在六十年代每一次官方表态中都被重申,但海外美元负债和本土黄金储备的比例从来没有真正改善。当资产负债表无法支撑承诺时,再多的政策语言都只能延迟而不能避免重新定价。央行可以延长机制的寿命,可以重新谈判平价的数值,但只要支撑数字的资产负债表持续恶化,最终的定价权一定会回到市场手中。
第二,价格在制度边界附近的双轨化,是体系即将瓦解的早期信号。伦敦黄金池解散之后,官方价格和市场价格被分离,这本身已经是一种妥协。双轨制在表面上保留了平价,实际上把平价的真实性外包给了官方对外言辞。任何时候,当一个市场出现官方价格和影子价格的分裂,并且分裂幅度持续扩大,体系的余命就开始按月计算。
第三,单边违约虽然在政治上是一种选择,但它会在国际信用秩序中留下长期的印记。1971 年 8 月之后,世界主要央行重新评估了把储备资产托付给单一发行国的成本。美元继续是主导储备货币,但黄金作为储备资产的地位被重新确认,而不是被进一步边缘化。即便在固定汇率秩序正式终结之后,各国央行的黄金储备也没有大规模清空。
第四,关于政策框架本身的局限。尼克松当晚同时宣布的进口附加税和工资价格冻结,目标是同时压制贸易逆差和国内通胀,但事后几乎没有起到长期作用。真正改变了全球货币秩序的,是兑换窗口的关闭这一结构性动作。这提示有两类政策需要区分:临时管制的影响停留在政策周期内;制度承诺的调整会渗透到几代人的资产配置选择。
最后,从 1968 年到 1973 年,固定汇率体系的崩溃不是一次性事件,而是一段被反复尝试修补的过程。每一次修补都让外界以为危机已经过去,每一次修补又都因为底层失衡未解而被推翻。这种”看上去稳定直到崩塌”的节奏,是制度危机的固有特征。
与当前市场的关联
把这段历史挪到当前的市场环境里,并不是去预测某一次具体的政策动作,而是用它的结构框架去观察当前的几条主线。
第一条主线是美元主导储备地位与美国财政路径之间的张力。布雷顿森林时代崩溃的核心动力,是海外美元负债增长速度长期超过本土黄金储备增长速度。今天美元已经不再承诺兑换黄金,但美国国债存量的扩张速度与海外美元资产的增长之间,仍然有一种类似的张力。问题不是某一年的赤字数字,而是市场对长期偿付路径的信念是否仍然连续。当这种信念发生缓慢但持续的位移时,价格信号最先出现在黄金,其次出现在长端利率,再传导到汇率。
第二条主线是官方和市场对储备资产的认知分裂。六十年代后期黄金池的崩溃,本质上是央行价格和市场价格分裂,并且央行价格已经无力维护。今天虽然没有官方金价的概念,但各国央行的储备配置选择本身就构成了一种”官方判断”。如果央行系统性增持黄金,而市场金价同步上行,那么储备资产真实价值这一议题就会再次成为主线。
第三条主线是固定关系的脆弱性。无论是固定汇率、利率上限,还是被市场默认的某种政策托底承诺,所有的制度性固定关系都有同一个特征:它在被信任时表现得稳定,在被怀疑时崩塌得迅速。1968 年伦敦黄金池在解散前夕,每周都还在干预,市场看上去仍然平静,几周之后机制就解散了。这种”看上去稳定直到崩塌”的非线性,是六十年代历史留给当前周期最朴素的提醒。
第四条主线是黄金作为信用秩序最后边界的角色。1971 年之后,黄金在法律意义上不再是国际货币体系的锚,但在实践中它继续作为央行资产负债表上的一项独立科目存在。”如果主要法币信用承诺被重新评估时,最后保留价值的资产是什么”这个问题每隔十几年就会以不同方式重新被市场提出。每一次提出,都让黄金在央行储备配置和私人投资组合中重新获得权重。
当美元资产负债表的扩张速度、储备配置中黄金比例的变化方向,以及制度承诺被市场重新定价的信号三者同步发生时,固定关系的脆弱性应该被赋予比平静时期更高的权重。布雷顿森林体系的告别已经过去半个多世纪,但它留下的结构判断仍然在今天的资产配置语境里发挥作用。
参考来源
- Bretton Woods Conference, 1944 — Office of the Historian
- The London Gold Pool — Federal Reserve History
- Nixon Ends Convertibility of US Dollars to Gold — Federal Reserve History
- Address to the Nation Outlining a New Economic Policy — The American Presidency Project
- The End of the Bretton Woods System — International Monetary Fund
- Gold Fixing Price 3:00 P.M. London Time — Federal Reserve Bank of St. Louis